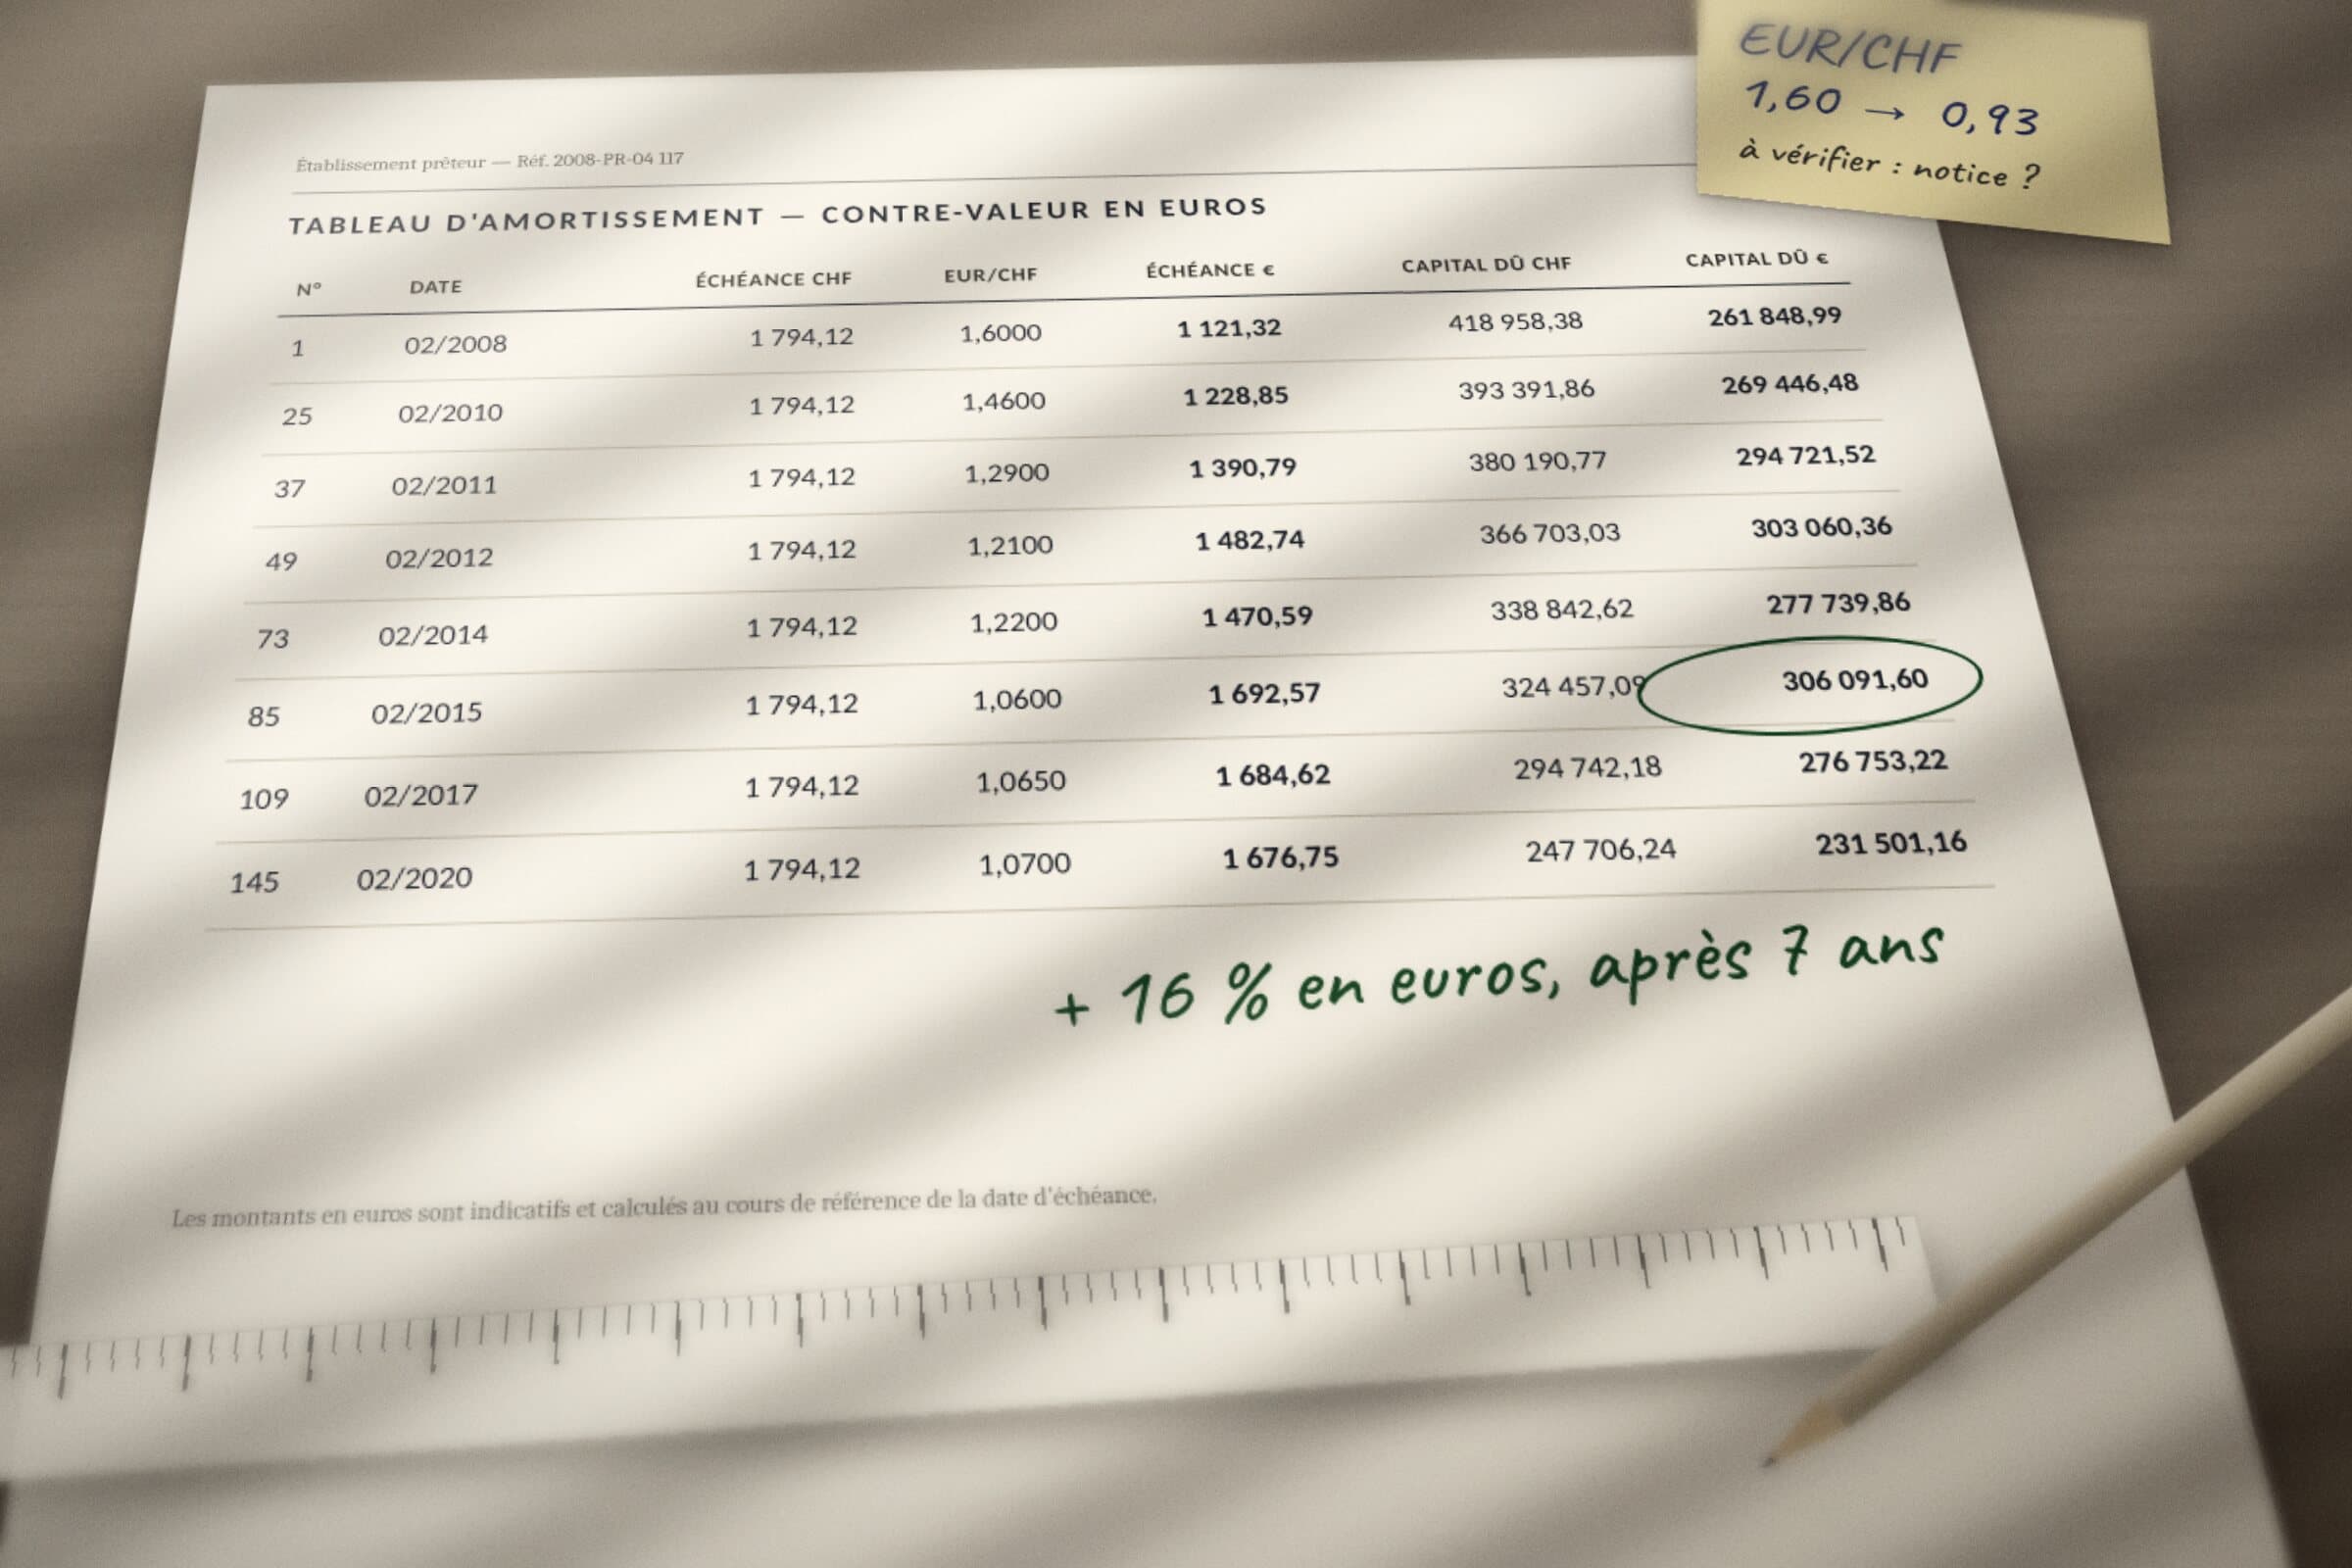
Vous remboursez depuis des années, régulièrement, et pourtant votre capital restant dû, converti en euros, est plus élevé qu'au moment de la signature. Ce n'est pas une erreur de votre banque : c'est l'effet de la conversion entre l'euro et le franc suisse, qui peut effacer, en euros, des années de remboursement.
Comment fonctionne ce mécanisme, comment le taux EUR/CHF a évolué depuis 2007, ce qu'il produit sur un exemple chiffré, et ce que la banque aurait dû vous expliquer.
Comment fonctionne un prêt en francs suisses
Contrairement à un prêt classique en euros, le prêt en francs suisses repose sur une double conversion : le capital est exprimé en francs suisses, mais les échéances sont généralement prélevées en euros. Selon les contrats, le prêt est dit libellé en francs suisses (la dette est tenue en francs) ou indexé sur le franc suisse (la dette varie avec le taux de change) : la différence est expliquée sur la page Prêt libellé ou indexé en francs suisses.
- À la souscription, le montant emprunté est converti en francs suisses au cours du jour.
- À chaque échéance, votre paiement en euros est converti en francs suisses au taux applicable.
- Le capital restant dû reste exprimé en francs suisses ; il est reconverti en euros pour mesurer votre dette réelle.
- Si l'euro baisse face au franc suisse, votre capital restant dû en euros augmente, même si vous avez payé toutes vos échéances.
Autrement dit, vous remboursez bien du capital en francs suisses, mais si ce capital vaut davantage en euros au fil du temps, le solde converti en euros peut augmenter malgré vos paiements. C'est le paradoxe que de nombreux emprunteurs ont découvert en lisant leur décompte.
Chronologie : la montée du franc suisse face à l'euro
Les taux ci-dessous sont les taux de référence publiés par la Banque centrale européenne (BCE, taux de référence EUR/CHF), exprimés en francs suisses pour un euro.
2007-2008 : la période de souscription
Les prêts en francs suisses sont commercialisés avec des taux d'intérêt souvent plus bas que les prêts en euros, et une devise présentée comme stable. Le risque de change est rarement compris dans toute son ampleur par les emprunteurs. Un euro vaut en moyenne 1,6427 franc en 2007 et 1,5874 en 2008.
2010-2011 : première alerte
La crise des dettes souveraines de la zone euro renforce l'attrait du franc suisse. La dette exprimée en francs devient plus lourde une fois reconvertie en euros : un euro ne vaut plus en moyenne que 1,3803 franc en 2010, puis 1,2326 en 2011.
6 septembre 2011 : le cours plancher de la Banque nationale suisse
La Banque nationale suisse (BNS) s'engage à empêcher l'euro de descendre sous 1,20 franc (BNS, communiqué du 6 septembre 2011). Le taux de référence du jour remonte à 1,2036. Cette mesure ne supprime pas le risque : elle le suspend en partie.
15 janvier 2015 : le choc
La BNS abandonne le cours plancher (BNS, communiqué du 15 janvier 2015). Le taux de référence passe de 1,2010 la veille à 1,0280 : le franc suisse s'apprécie brutalement, et le capital restant dû des emprunteurs bondit en euros en une seule séance.
Aujourd'hui : un déséquilibre durable
L'euro n'est jamais revenu durablement aux niveaux constatés lors de nombreuses souscriptions. Il est passé sous la parité en 2022 (0,9960 le 30 juin 2022), et le dernier taux connu est de 0,9164 (9 novembre 2026). Entre la moyenne de 2007 et ce dernier taux, l'euro a perdu 44,2 % de sa valeur en francs ; dit autrement, le franc s'est apprécié de +79,3 % face à l'euro. La courbe complète figure sur la page Le risque de change d'un prêt en francs suisses.
Vous avez un prêt en francs suisses ? Faites le test en 1 minute
Exemple chiffré : un capital qui peut augmenter malgré les remboursements
Voici un exemple théorique et simplifié du mécanisme. Il ne remplace pas une analyse individualisée, mais montre pourquoi un emprunteur peut avoir remboursé pendant des années tout en voyant son capital rester très élevé.
| Montant emprunté en 2008 | 200 000 € |
|---|---|
| Converti en francs au taux moyen de 2008 (1,5874) | 317 480 CHF |
| Capital remboursé après plusieurs années (hypothèse) | 50 000 CHF |
| Capital restant dû | 267 480 CHF |
| Sa valeur en euros au dernier taux (0,9164) | 291 881 € |
| Écart avec le montant emprunté | + 91 881 € |
Dans cet exemple, après avoir remboursé 50 000 CHF, l'emprunteur doit encore, converti en euros, plus que la somme empruntée. Le même capital restant dû de 267 480 CHF vaut en effet :
| Taux retenu | CHF pour 1 € | Valeur en euros |
|---|---|---|
| Moyenne 2008 | 1,5874 | 168 502 € |
| Moyenne 2011 | 1,2326 | 217 005 € |
| Moyenne 2015 | 1,0679 | 250 473 € |
| 9 novembre 2026 (dernier taux) | 0,9164 | 291 881 € |
Pourquoi les échéances n'ont pas suffi à réduire la dette
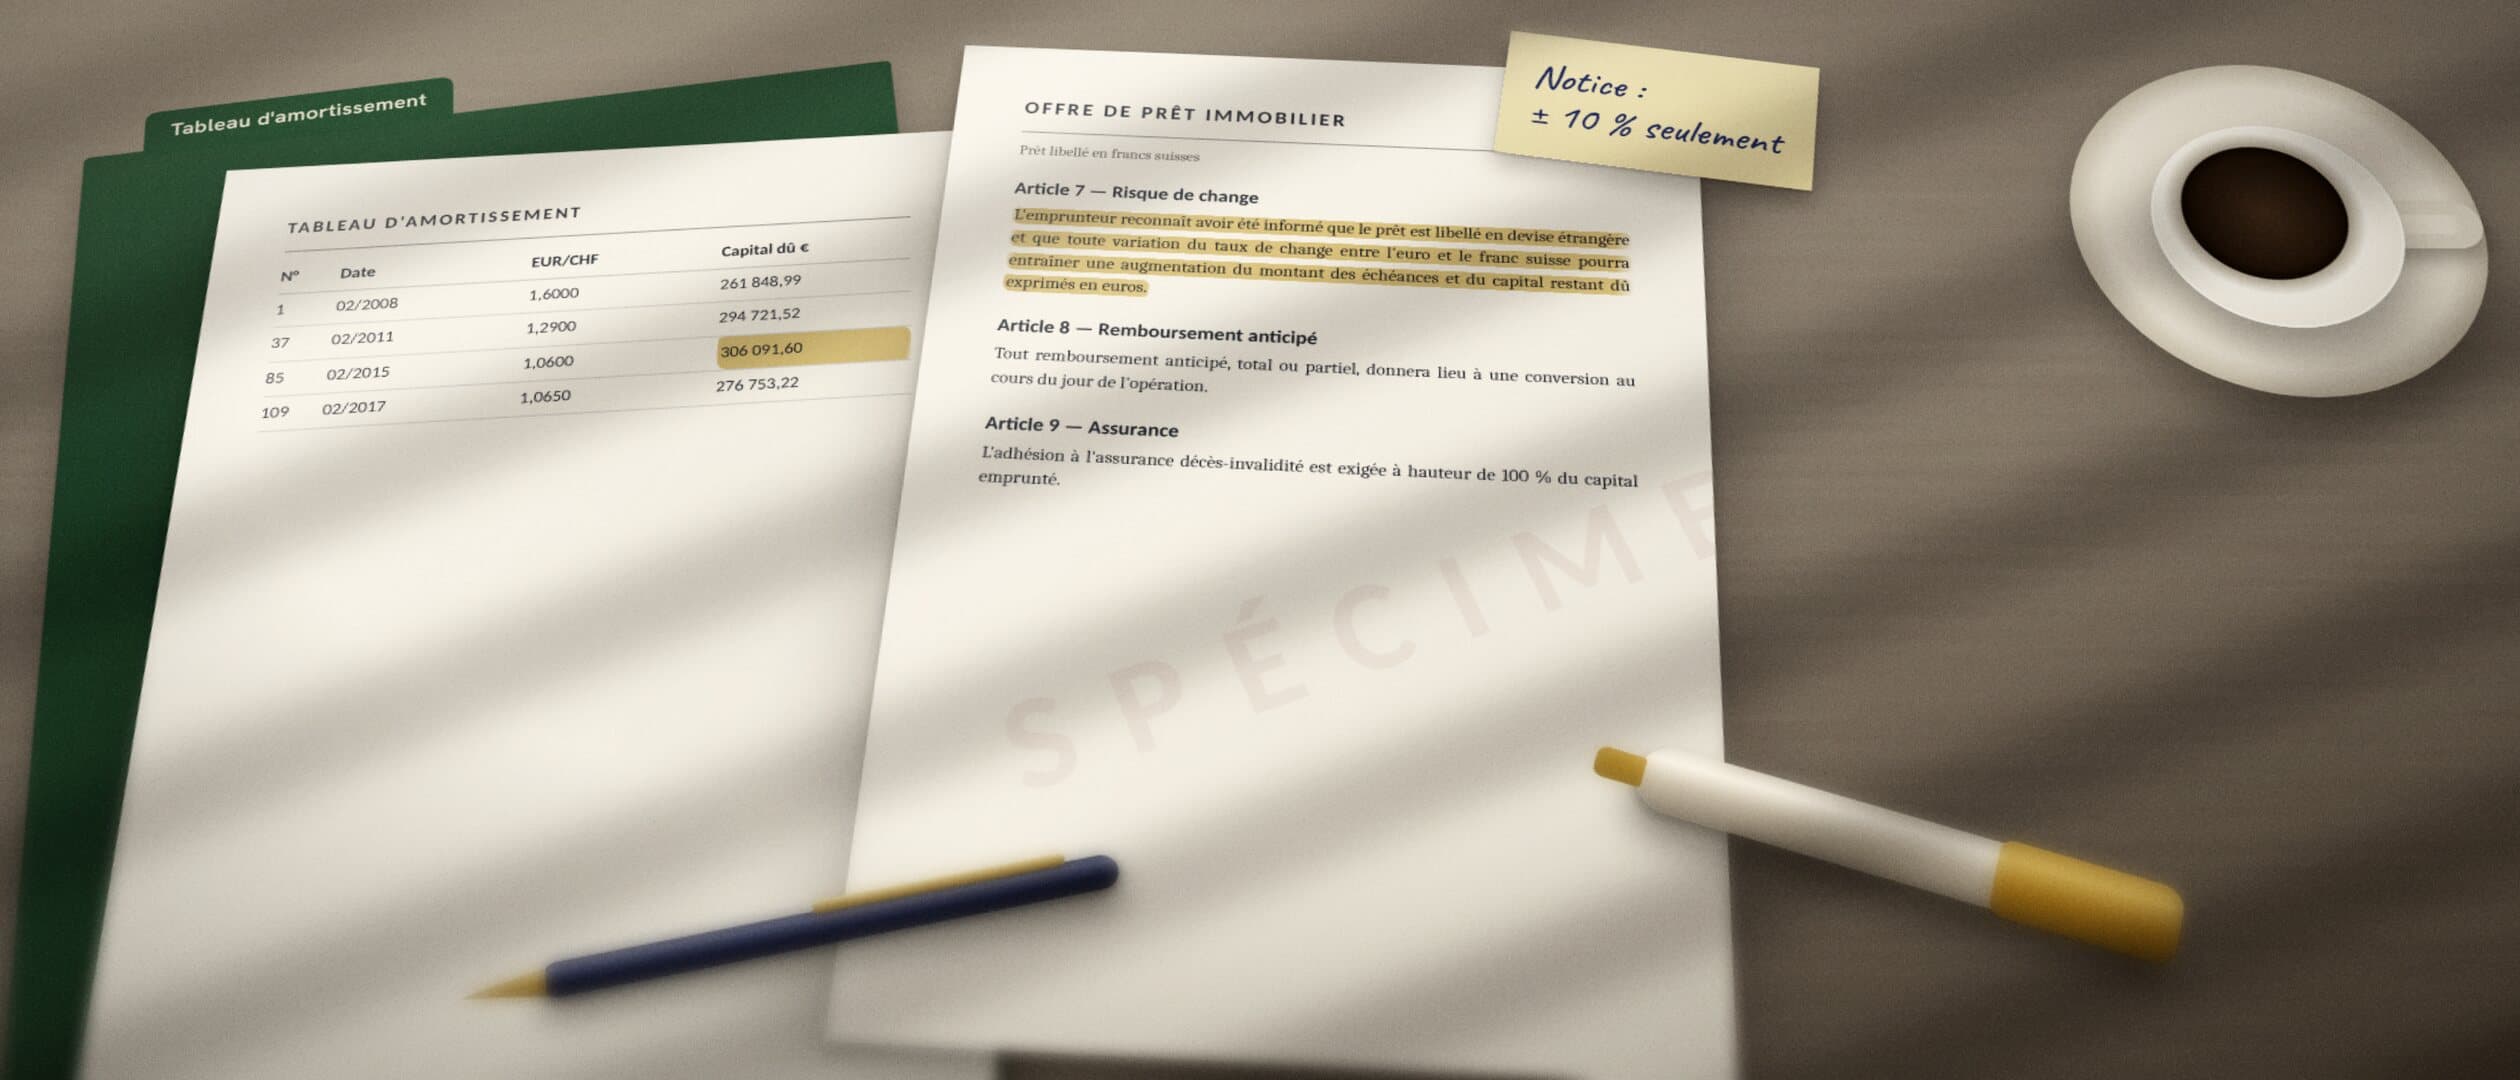
Ce paradoxe est difficile à accepter, mais il s'explique par la conversion monétaire. Chaque échéance rembourse une partie du capital en francs suisses. Mais si, dans le même temps, le franc suisse prend de la valeur face à l'euro, le capital restant dû reconverti en euros peut rester très élevé, voire augmenter.
- Ce que vous avez fait : vous avez payé vos échéances, prélevées régulièrement, parfois pendant plus de dix ans.
- Ce que le change a produit : la dette en euros s'est alourdie, parce que le capital restant dû en francs suisses vaut davantage en euros lorsque le taux devient défavorable.
La situation peut être plus sensible encore pour les prêts in fine, dont le capital n'est pas amorti pendant la durée du crédit : le capital en francs suisses reste alors entier, et sa valeur en euros suit les variations du taux. Un exemple chiffré figure dans l'article Annulation d'un prêt en francs suisses : combien puis-je espérer récupérer ?
Ce que les banques auraient dû expliquer
Dans ce type de contrat, l'enjeu n'est pas seulement financier, il est aussi juridique. L'emprunteur devait être mis en mesure de comprendre clairement le risque de change, ses conséquences sur les échéances et son effet possible sur le capital restant dû (CJUE, 20 septembre 2017, Andriciuc, C-186/16). Cela supposait notamment :
- une explication claire du risque de change sur toute la durée du prêt ;
- des simulations montrant l'effet d'une baisse de l'euro face au franc suisse ;
- une présentation compréhensible du risque d'augmentation du capital restant dû ;
- une mise en garde adaptée au profil de l'emprunteur ;
- une information loyale sur les conséquences économiques réelles du mécanisme.
« l'emprunteur doit être clairement informé du fait que, en souscrivant un contrat de prêt libellé dans une devise étrangère, il s'expose à un risque de change qu'il lui sera, éventuellement, économiquement difficile d'assumer en cas de dévaluation de la monnaie dans laquelle il perçoit ses revenus »
Des simulations ne suffisent pas toujours : fondées sur l'hypothèse d'une parité stable entre l'euro et le franc, elles ne satisfont pas l'exigence de transparence (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19). Lorsque ces informations sont absentes, insuffisantes ou trop techniques, la clause de change peut être contestée : voir L'obligation d'information de la banque sur le risque de change. C'est ce que l'analyse LexDevise cherche à établir.
Ce que LexDevise analyse dans votre contrat
À partir de votre offre de prêt, de vos tableaux d'amortissement et de vos relevés, LexDevise reconstitue l'effet du taux de change sur votre situation et recherche les éventuels manquements de la banque :
- la reconstitution du prêt en euros depuis l'origine, pour mesurer l'écart réel avec un prêt non indexé ;
- la lecture des clauses de change, pour vérifier si elles étaient claires et compréhensibles ;
- la recherche des documents précontractuels : simulations, notices, mises en garde et informations remises avant la signature ;
- le calcul du préjudice potentiel : capital alourdi, intérêts payés en excès, frais de change, assurance ;
- une estimation du potentiel du dossier, avant d'envisager une action plus approfondie.
Chaque dossier est différent. Deux emprunteurs ayant signé à la même période peuvent avoir des perspectives très différentes selon la banque, le contrat, les pièces conservées et le type de prêt. Seule une analyse individualisée permet de savoir si le dossier mérite d'être engagé : voir le parcours, en trois phases et Estimer le préjudice lié à votre prêt.