La jurisprudence récente a précisé ce que les banques devaient expliquer sur le risque de change. Mais tous les dossiers ne se valent pas : deux prêts signés la même année, dans la même banque, peuvent présenter des perspectives très différentes. Avancer sans analyse préalable, c'est s'engager à l'aveugle dans une procédure qui peut durer plusieurs années (voir le parcours d'un dossier).
C'est l'objet du diagnostic LexDevise : un scoring complet de votre dossier, qui associe lecture juridique du contrat et première reconstitution financière, pour 300 € TTC, rendu sous 48 à 72 heures, sans engagement pour la suite.
Une analyse structurée selon quatre axes
Le scoring examine votre dossier sous quatre angles, chacun noté :
- Transparence et information précontractuelle. Simulations chiffrées sur 20 à 25 ans, notice personnalisée sur le risque de change, mise en garde écrite adaptée à votre profil.
- Structure du contrat et montage financier. Prêt in fine, remboursement imposé en francs suisses sans option en euros, capital restant dû exposé aux variations du taux de change.
- Préjudice chiffrable. Écart entre ce que vous avez versé et ce que vous auriez versé sans clause de change ; capital restant dû qu'une issue favorable pourrait remettre en cause.
- Solidité des preuves. Disponibilité de l'offre de prêt, du tableau d'amortissement, des relevés en francs suisses et en euros, et de la notice sur le risque de change.
Votre résultat : une note sur 100 et le relevé des documents
Le diagnostic vous remet une note sur 100 et le relevé des critères d'information et de transparence (sur 9). La note résume les quatre axes ; le relevé indique, critère par critère, ce qui figure dans les pièces transmises et ce qui n'y figure pas.
Le score n'est pas une promesse de résultat. Il sert à décider vite : audit approfondi, collecte de pièces, ou réorientation.
Ce que vous recevez sous 48 à 72 heures
Le scoring n'est pas un formulaire automatisé. C'est une analyse humaine, menée par l'équipe LexDevise, qui combine la lecture juridique du contrat et la reconstitution financière du prêt. Vous recevez :
- une note sur 100, avec le détail axe par axe et les éléments déterminants de votre dossier ;
- les critères d'information et de transparence, sur 9 ;
- une première fourchette de l'écart de change, en euros ; elle est affinée lors de l'audit complet.
- la liste des pièces prioritaires à réunir pour consolider votre dossier ;
- une recommandation claire : audit complet, démarche amiable ou réorientation.
Les documents à préparer
| Document | Importance |
|---|---|
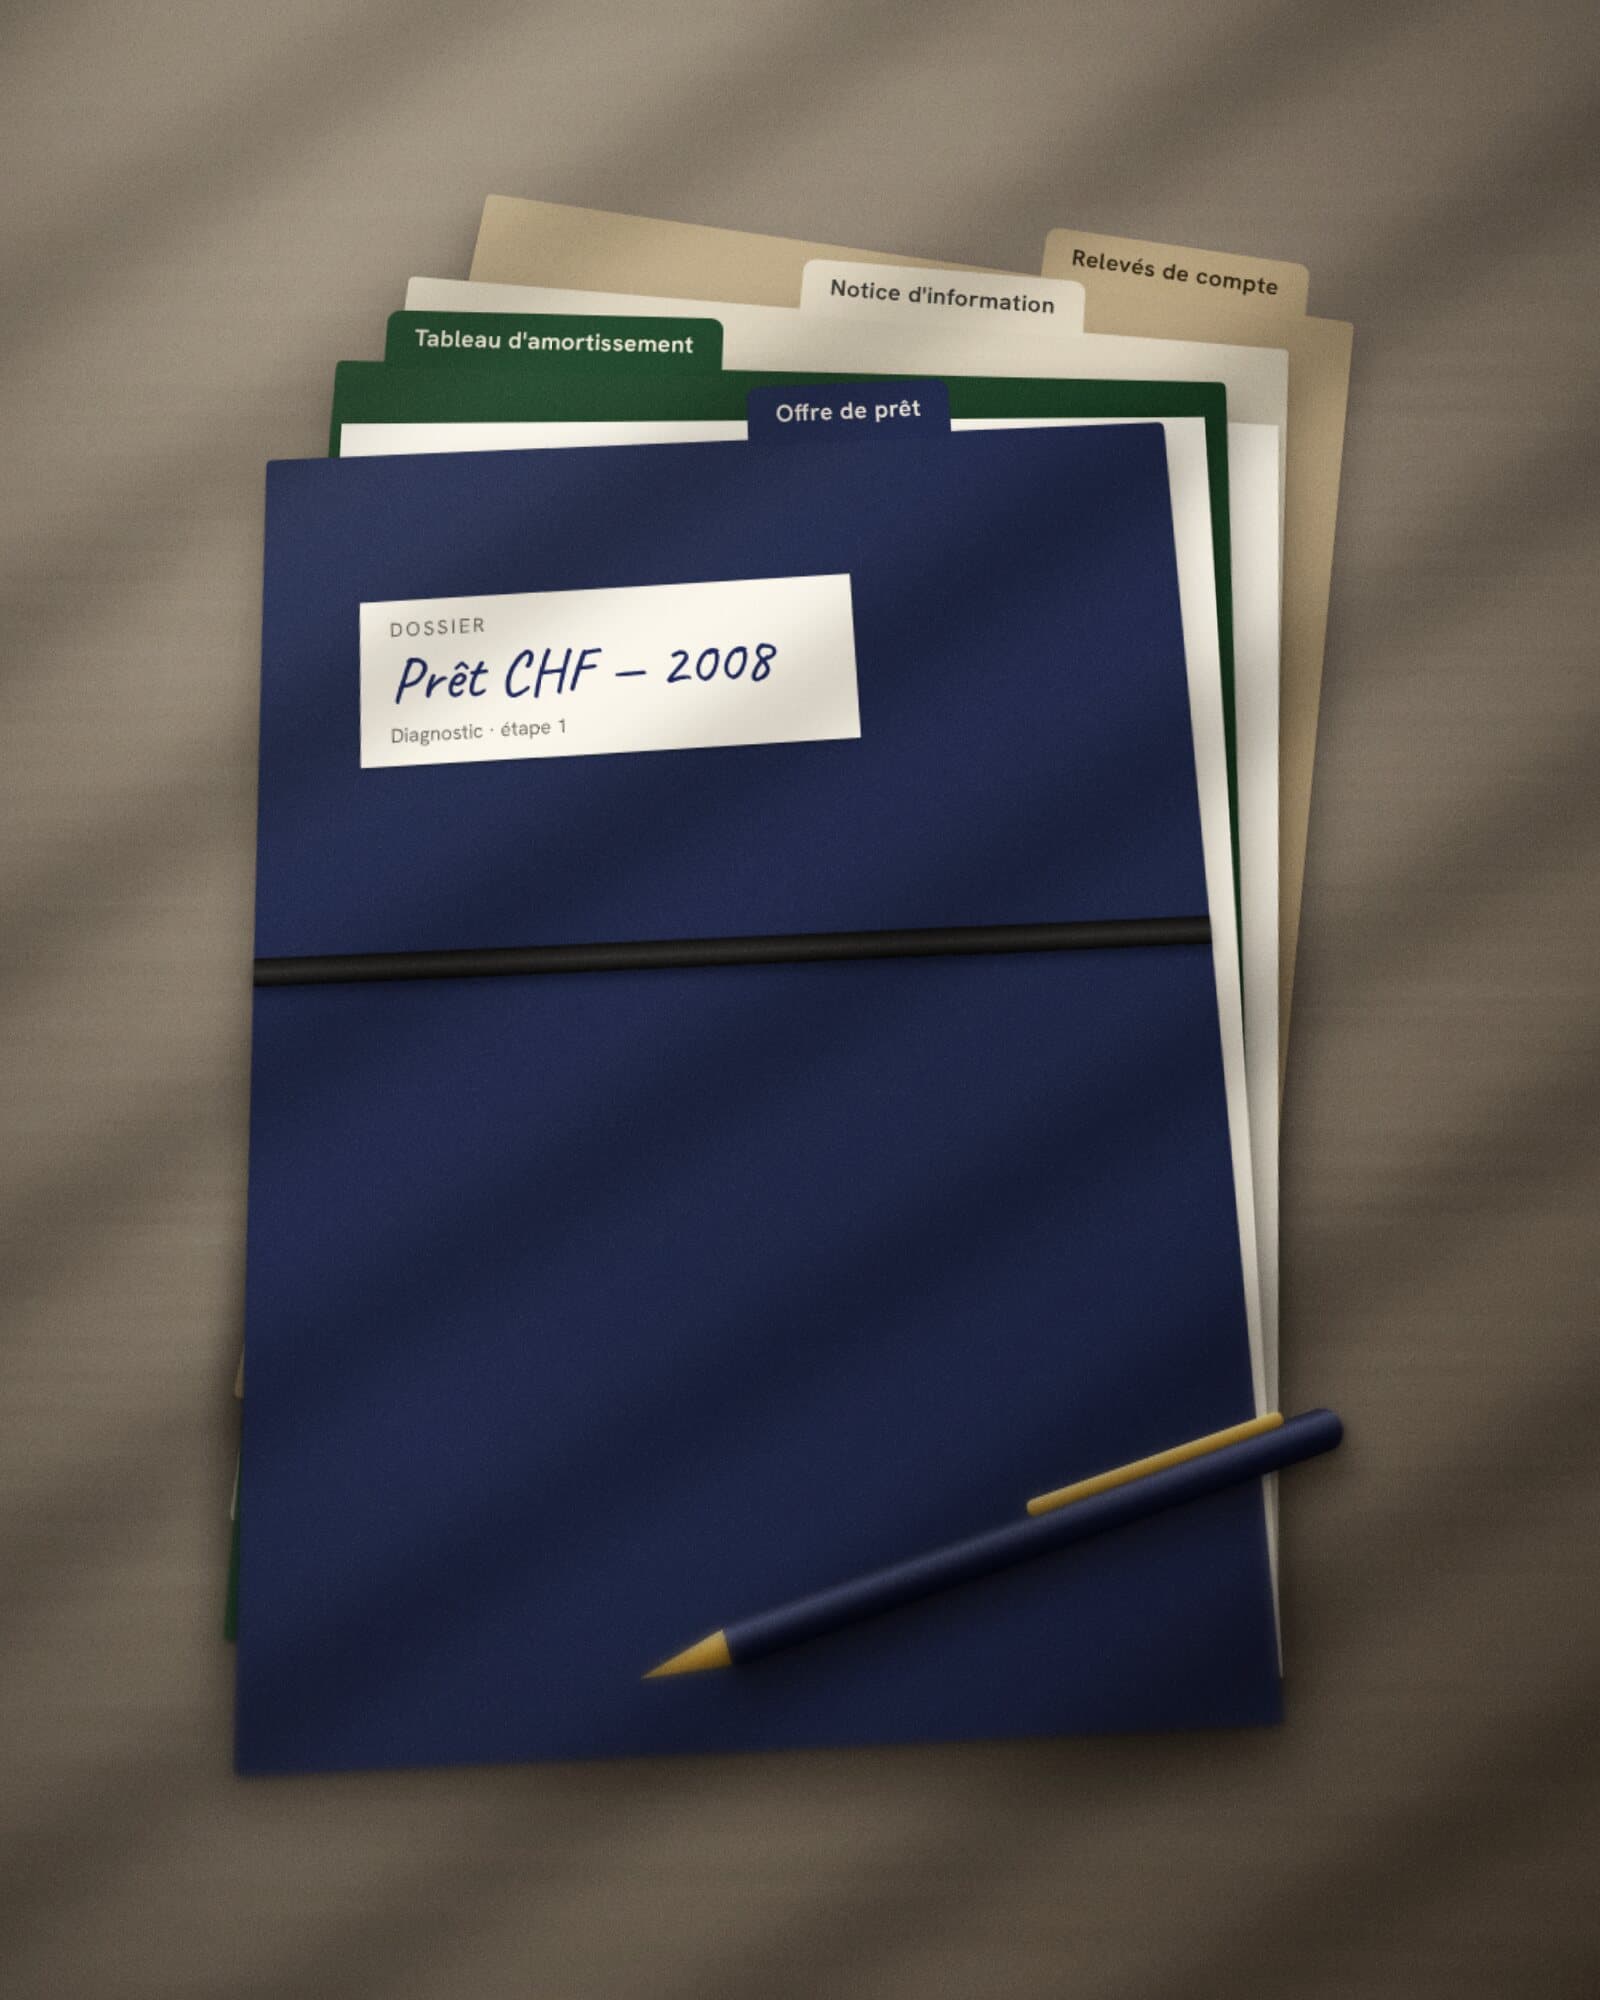
| Offre de prêt initiale : conditions générales, conditions particulières et avenants | Indispensable |
| Tableau d'amortissement, dans sa version la plus récente | Indispensable |
| Relevés de compte en francs suisses et en euros liés au prêt | Renforce le dossier |
| Notice sur le risque de change remise à la signature, ou attestation de son absence | Renforce le dossier |
La notice compte autant que le contrat. Dans l'un des arrêts du 9 juillet 2025, ce sont précisément les notices d'information signées par l'emprunteur, qui exposaient le risque de change et son évolution possible, qui ont conduit au rejet de sa demande (Cass. 1re civ., 9 juillet 2025, n° 24-18.018). Signalez-les lors de votre appel gratuit : nous vous indiquerons comment les transmettre.
« la banque avait exposé à l'emprunteur, de manière claire et transparente, le fonctionnement concret du mécanisme contractuel proposé et ses conséquences, sur toute la durée du contrat »
Et ensuite ?
Si le diagnostic est concluant, l'audit complet (2 400 € TTC) approfondit l'analyse, chiffre le préjudice et comprend la démarche amiable auprès de la banque. En cas d'échec de l'amiable, une procédure peut être engagée, conduite par l'avocat partenaire (3 000 € TTC, actes juridiques compris). Honoraire de résultat : 9,6 % TTC des sommes récupérées, uniquement si vous récupérez une somme. À l'amiable comme en justice, honoraires de l'avocat compris, forfaits déjà réglés déduits.
Chaque étape est distincte, payante et annoncée à l'avance ; vous restez libre d'arrêter à chacune. Voir les tarifs et le parcours.