Le risque de change d'un prêt en francs suisses
Entre le premier taux de référence de l'euro et le dernier taux connu, le franc suisse s'est apprécié de 74,8 %. Voici comment cette variation se transmet à votre capital restant dû, ce que montrent les taux officiels de la BCE et ce que la jurisprudence exige des banques.
Rédigé par Jules Marin, fondateur de LexDeviseMis à jour le
En bref
Le capital restant dû en euros d'un crédit immobilier en francs suisses est égal au capital restant dû en francs, divisé par le taux du jour : quand le franc s'apprécie plus vite que le prêt ne s'amortit, il augmente. La banque devait vous permettre de comprendre ce mécanisme et d'en mesurer les conséquences sur toute la durée du prêt.
- Source
- BCE, taux de référence EUR/CHF
- Premier taux
- 4 janv. 1999 · 1,6168
- Dernier taux
- 28 oct. 2026 · 0,9247
- Franc suisse
- +74,8 %
Le risque de change est le risque de perdre de l'argent parce que le cours d'une monnaie a varié. Pour un prêt immobilier en francs suisses remboursé en euros, il n'est pas accessoire : il traverse toute la durée du crédit, souvent vingt ans ou davantage, et il n'a pas de plafond, sauf si le contrat en prévoit un.
Cette page s'appuie sur les taux de référence publiés chaque jour ouvré par la Banque centrale européenne. Les montants sont calculés à partir de ces taux et arrondis à l'euro. Pour la vue d'ensemble du sujet, voyez la page Notre méthode.
- d'appréciation du franc entre le premier taux de référence, le 4 janvier 1999, et le dernier taux connu
- 74,8 %
- BCE, taux de référence EUR/CHF
- d'appréciation du franc en une séance, le 15 janvier 2015, à l'abandon du cours plancher
- 16,8 %
- BCE, taux de référence EUR/CHF
- pour un prêt souscrit en 2007 : appréciation du franc entre la moyenne de l'année et le dernier taux connu
- 77,6 %
- BCE, taux de référence EUR/CHF
Pourquoi le capital restant dû augmente-t-il ?
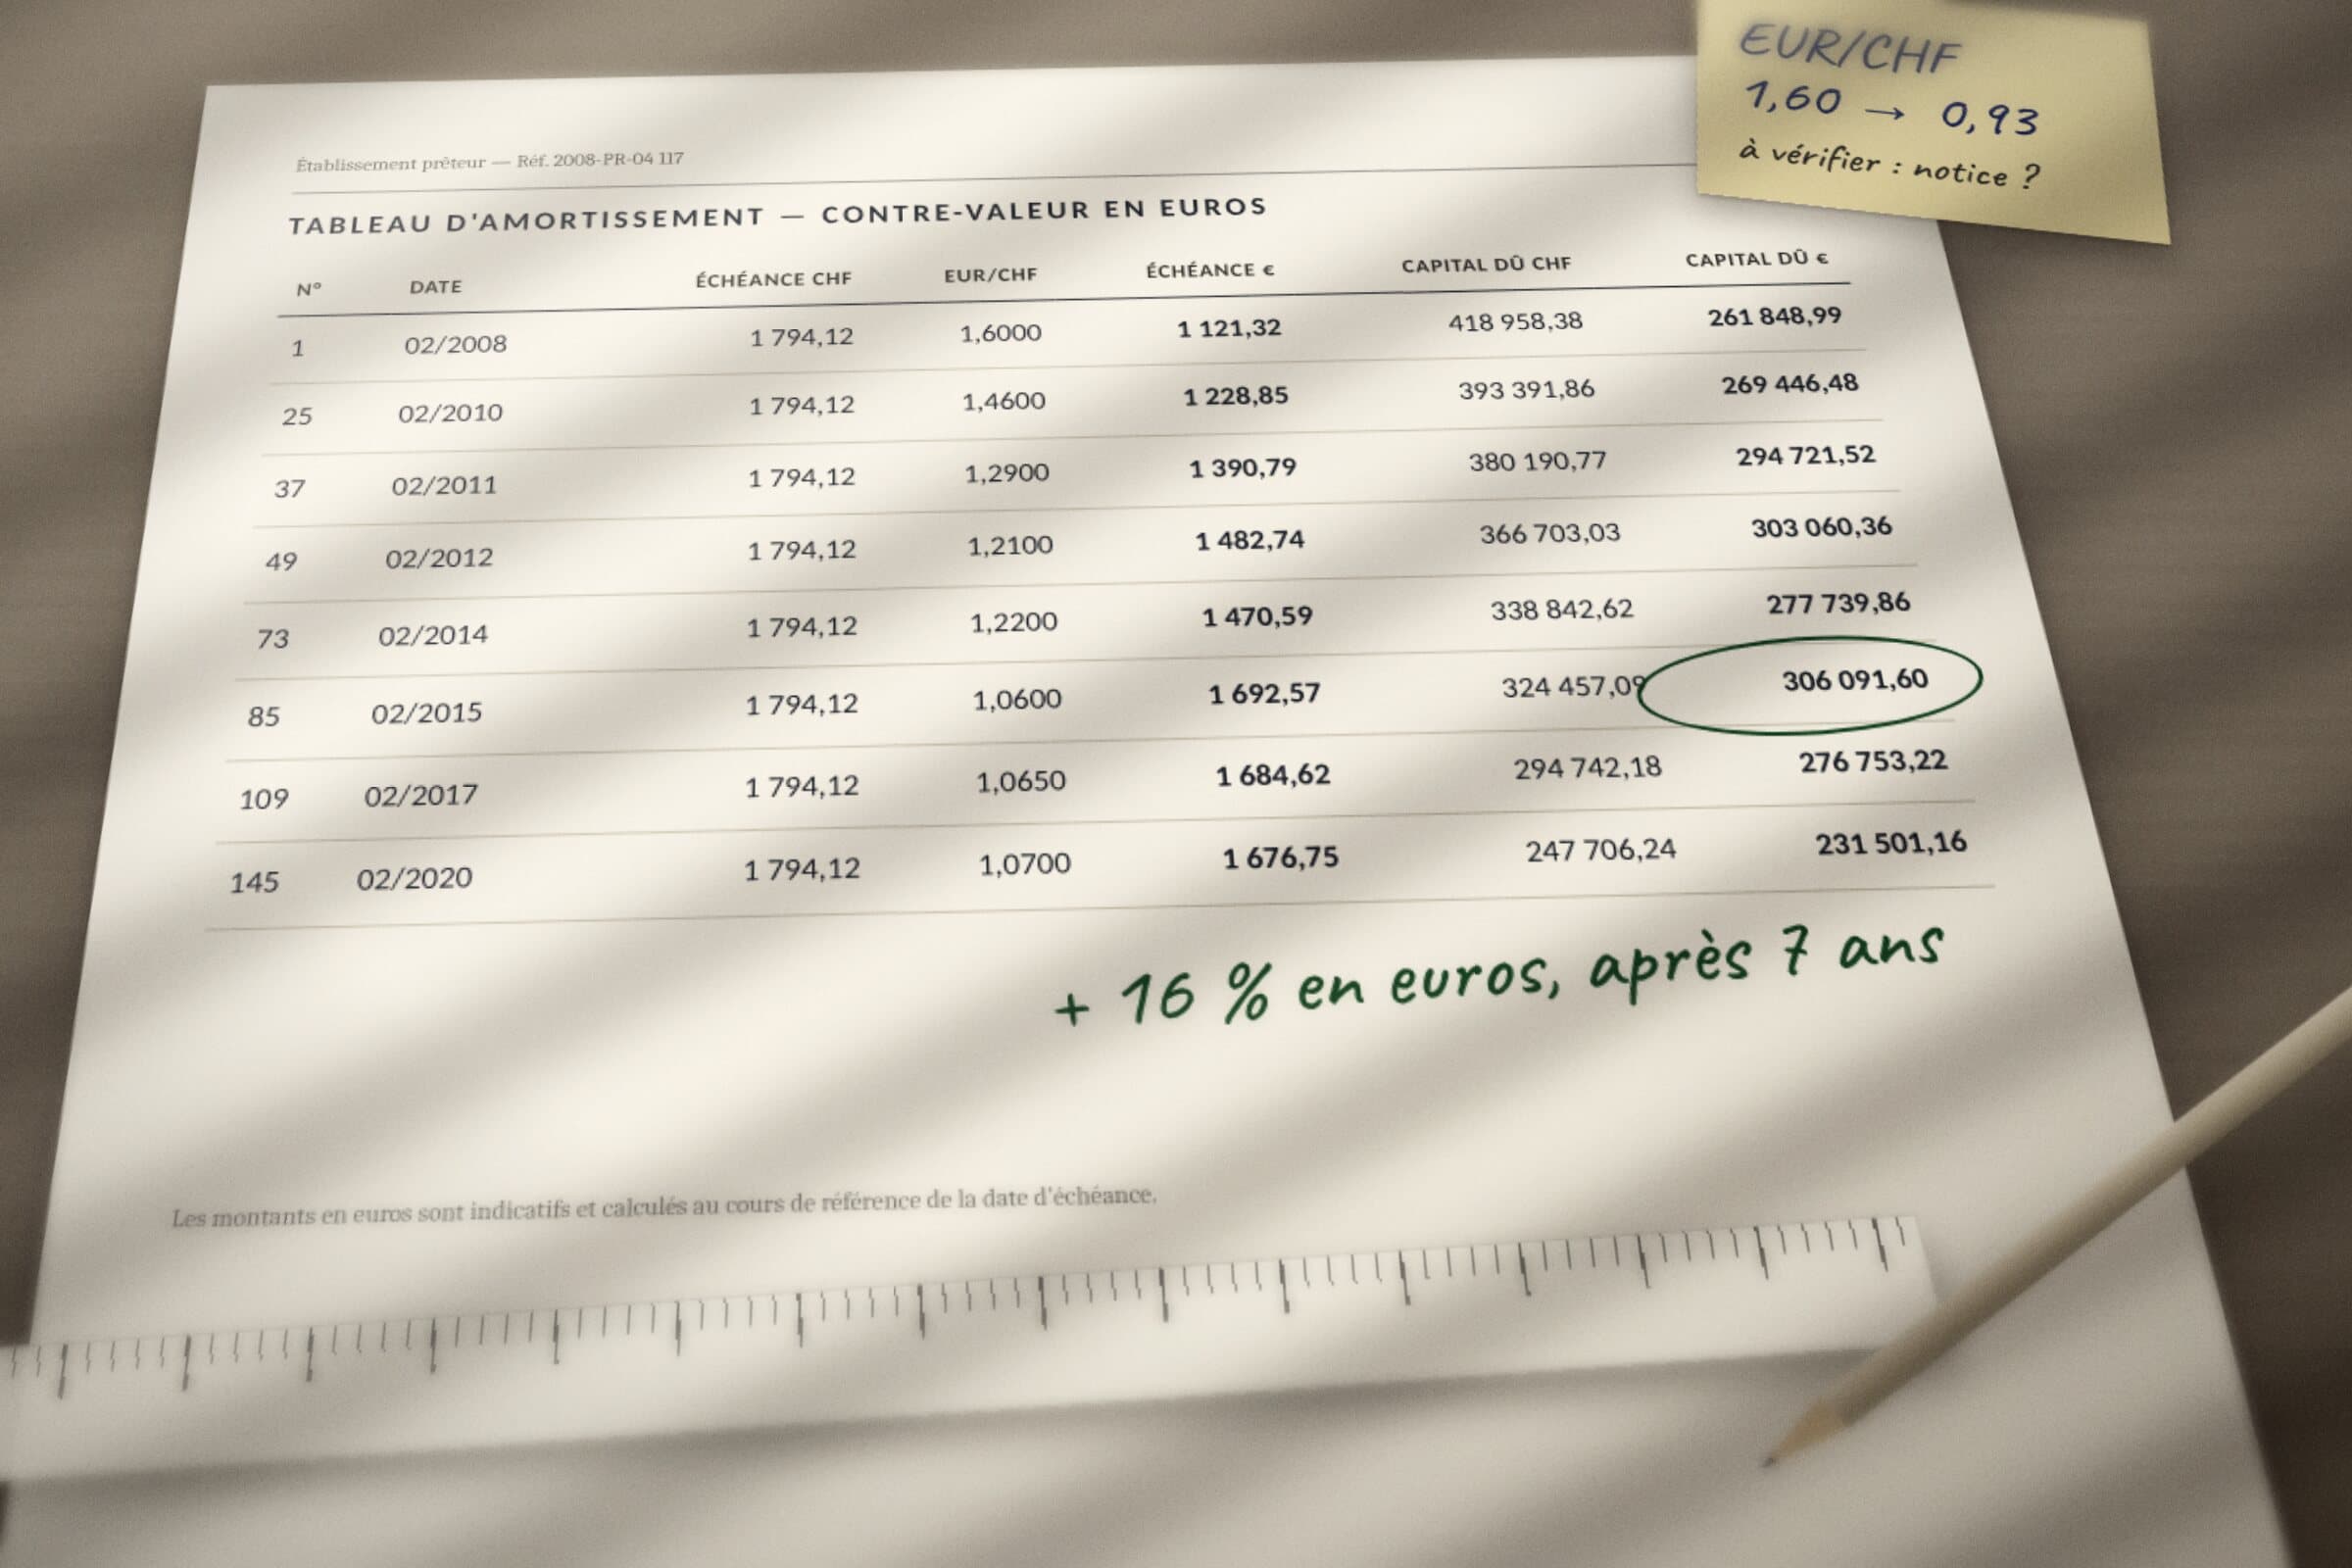
Le taux EUR/CHF publié par la Banque centrale européenne indique combien de francs suisses vaut un euro (BCE, taux de référence EUR/CHF). Lorsqu'il baisse, un euro achète moins de francs : il faut davantage d'euros pour rembourser un même franc. Pour un prêt en francs remboursé en euros, le mécanisme se déroule en quatre temps.
- À la signature, le montant emprunté est fixé en francs suisses, ou converti en francs au cours du jour.
- À chaque échéance, votre paiement en euros est converti en francs au cours applicable ; c'est en francs que le capital s'amortit.
- Le capital restant dû reste exprimé en francs. Sa valeur en euros, celle qui compte pour vous, s'obtient en le divisant par le taux du jour.
- Si l'euro baisse face au franc, ce capital vaut davantage d'euros, même si toutes les échéances ont été payées.
Deux mouvements se superposent donc. Le remboursement fait baisser la dette en francs, lentement et régulièrement. L'appréciation du franc fait monter sa contre-valeur en euros, parfois brutalement. Quand le franc s'apprécie plus vite que le capital ne s'amortit, le capital restant dû en euros augmente. Les intérêts, calculés sur un capital en francs, suivent le même mouvement.
L'effet est plus marqué encore dans un prêt in fine, où l'on ne paie que les intérêts pendant la durée du prêt et où le capital est remboursé en une fois, à l'échéance : la totalité du capital reste exposée au change jusqu'au dernier jour. L'arrêt de la Cour de cassation du 12 juillet 2023 portait sur un prêt de ce type (Cass. 1re civ., 12 juillet 2023, n° 22-17.030). Rien, dans la mécanique de change elle-même, ne limite la hausse : seul le contrat peut prévoir un plafond ou une option de conversion.
L'euro face au franc depuis 1999
28 octobre 2026
- Taux BCE, francs pour 1 €
- 0,9247
| Date | Événement | Taux |
|---|---|---|
| 4 janvier 1999 | Premier taux de référence de l'euro | 1,6168 |
| Année 2007 | Plus haute moyenne annuelle de la série | 1,6427 |
| 6 septembre 2011 | Cours plancher de 1,20 franc instauré par la BNS (BNS, communiqué du 6 septembre 2011) | 1,2036 |
| 14 janvier 2015 | Veille de l'abandon du cours plancher | 1,2010 |
| 15 janvier 2015 | Abandon du cours plancher (BNS, communiqué du 15 janvier 2015) | 1,0280 |
| 30 juin 2022 | Premier taux de 2022 sous la parité | 0,9960 |
| 9 juillet 2025 | Arrêts de la Cour de cassation sur les prêts des frontaliers | 0,9325 |
| 28 octobre 2026 | Dernier taux connu | 0,9247 |
De 1999 à 2007, l'euro reste fort face au franc : les moyennes annuelles sont comprises entre 1,4670 (2002) et 1,6427 (2007). Pour un emprunteur de cette période, le franc paraît stable.
À partir de 2008, l'euro recule, sur fond de crise financière puis de crise des dettes souveraines dans la zone euro : la moyenne annuelle passe de 1,5874 en 2008 à 1,2326 en 2011. Le 6 septembre 2011, la Banque nationale suisse, qui juge la surévaluation du franc extrême, instaure un cours plancher : elle annonce qu'elle « ne tolérera plus de cours inférieur à 1,20 franc pour un euro sur le marché des changes » (BNS, communiqué du 6 septembre 2011). De 2012 à 2014, les moyennes annuelles restent à peine au-dessus de ce seuil, entre 1,2053 et 1,2311. Le plancher ne supprime pas le risque : il le suspend.
Le 15 janvier 2015, la BNS abolit le cours plancher, en expliquant que les écarts entre les politiques monétaires des principales zones ont fortement augmenté (BNS, communiqué du 15 janvier 2015). Le taux de référence passe de 1,2010 la veille à 1,0280 : en une séance, le franc s'apprécie de 16,8 % face à l'euro, et le capital restant dû en euros d'un prêt en francs augmente dans la même proportion, du jour au lendemain.
Le franc ne retrouve pas ensuite ses niveaux antérieurs : depuis 2016, la moyenne annuelle la plus haute est de 1,1550 (2018). Le 30 juin 2022, pour la première fois de l'année, le taux de référence passe sous la parité : un euro vaut moins d'un franc (0,9960). Les moyennes annuelles de 2023, 2024 et 2025 sont toutes inférieures à 1. Le dernier taux connu, le 28 octobre 2026, est de 0,9247.
Une formule à corriger
Une formule circule : « l'euro aurait perdu plus de 70 % face au franc depuis 2007 ». Elle est inexacte. Entre la moyenne de 2007 (1,6427) et le dernier taux (0,9247), l'euro a perdu 43,7 % de sa valeur en francs ; c'est le franc qui s'est apprécié de 77,6 % face à l'euro. Les deux chiffres décrivent le même mouvement, vu de chaque côté. Pour un emprunteur, c'est le second qui compte : il mesure de combien la même dette en francs coûte davantage en euros.
Vous avez un prêt en francs suisses ? Faites le test en 1 minute
Les moyennes annuelles de la BCE, de 1999 à 2026
Le tableau donne, pour chaque année, la moyenne des taux de référence quotidiens de la BCE, le nombre de jours de cotation et l'appréciation du franc entre cette moyenne et le dernier taux connu (0,9247, le 28 octobre 2026). Il permet de situer votre année de souscription.
| Année | Moyenne | Jours de cotation | Variation du franc jusqu'au dernier taux |
|---|---|---|---|
| 1999 | 1,6003 | 259 | +73,1 % |
| 2000 | 1,5579 | 255 | +68,5 % |
| 2001 | 1,5105 | 254 | +63,4 % |
| 2002 | 1,4670 | 255 | +58,6 % |
| 2003 | 1,5212 | 255 | +64,5 % |
| 2004 | 1,5438 | 259 | +67,0 % |
| 2005 | 1,5483 | 257 | +67,4 % |
| 2006 | 1,5729 | 255 | +70,1 % |
| 2007 | 1,6427 | 255 | +77,6 % |
| 2008 | 1,5874 | 256 | +71,7 % |
| 2009 | 1,5100 | 256 | +63,3 % |
| 2010 | 1,3803 | 258 | +49,3 % |
| 2011 | 1,2326 | 257 | +33,3 % |
| 2012 | 1,2053 | 256 | +30,3 % |
| 2013 | 1,2311 | 255 | +33,1 % |
| 2014 | 1,2146 | 255 | +31,4 % |
| 2015 | 1,0679 | 256 | +15,5 % |
| 2016 | 1,0902 | 257 | +17,9 % |
| 2017 | 1,1117 | 255 | +20,2 % |
| 2018 | 1,1550 | 255 | +24,9 % |
| 2019 | 1,1124 | 255 | +20,3 % |
| 2020 | 1,0705 | 257 | +15,8 % |
| 2021 | 1,0811 | 258 | +16,9 % |
| 2022 | 1,0047 | 257 | +8,7 % |
| 2023 | 0,9718 | 255 | +5,1 % |
| 2024 | 0,9526 | 256 | +3,0 % |
| 2025 | 0,9370 | 255 | +1,3 % |
| 2026année partielle | 0,9242 | 211 | −0,1 % |
Lecture : pour un prêt souscrit en 2007, un même montant en francs coûte aujourd'hui 77,6 % d'euros de plus qu'au taux moyen de l'année de souscription. Pour une souscription en 2014, sous le cours plancher, l'écart est de 31,4 %.
L'année 2026 est partielle : sa moyenne repose sur 211 jours de cotation, jusqu'au 28 octobre 2026. Elle sera complétée à chaque mise à jour des données.
Exemple de calcul théorique
Exemple théorique, à titre d'illustration. Il ne remplace pas l'analyse d'un contrat. Le seul chiffre posé est l'hypothèse ci-dessous ; tous les autres résultent des taux de la BCE.
Hypothèse : un prêt de 200 000 francs suisses souscrit en 2007 ; dix ans plus tard, en 2017, 50 000 francs de capital ont été remboursés et il en reste 150 000.
| Moment | Capital en francs | Taux | En euros |
|---|---|---|---|
| Souscription, 2007taux moyen de l'année | 200 000 | 1,6427 | 121 751 € |
| Dix ans plus tard, 2017taux moyen de l'année | 150 000 | 1,1117 | 134 928 € |
| Même solde, au dernier taux28 octobre 2026 | 150 000 | 0,9247 | 162 215 € |
À la souscription, l'emprunteur reçoit l'équivalent de 121 751 €. Dix ans plus tard, il a remboursé le quart du capital en francs. Pourtant, ce qu'il doit encore vaut 134 928 €, soit 13 177 € de plus que la somme reçue. Évalué au dernier taux connu, le même solde vaut 162 215 €, soit 40 464 € de plus.
Dans un prêt in fine, où aucun capital n'est remboursé avant l'échéance, les 200 000 francs vaudraient 216 286 € au dernier taux connu, soit 94 535 € de plus que la somme reçue.
Ce calcul ne porte que sur le capital. Les intérêts, calculés sur un capital en francs, et chaque échéance prélevée en euros ont suivi le même mouvement. Un calcul réel part du tableau d'amortissement, des cours effectivement appliqués à chaque prélèvement, des frais et de l'assurance : le résultat dépend du contrat, de sa durée, du mode d'amortissement et des remboursements réellement effectués.
Les simulations remises à la signature
Certaines banques ont accompagné leurs offres de simulations montrant l'effet d'une variation du taux de change. Ces simulations se limitaient souvent à des variations de 10 à 20 %. Les taux de la BCE permettent de mesurer l'écart avec ce qui s'est produit.
Pour un prêt souscrit en 2007, le franc s'est apprécié de 77,6 % entre la moyenne de l'année et le dernier taux connu. Pour 2008, de 71,7 % ; pour 2010, de 49,3 %. Même pour un prêt souscrit en 2014, sous le cours plancher, l'appréciation atteint 31,4 %. Une simulation limitée à 20 % ne montrait donc pas l'ampleur du mouvement que ces emprunteurs ont connu.
Ce constat ne suffit pas, à lui seul, à rendre une clause abusive ou une information fautive. Le juge apprécie l'information au regard de ce qui était raisonnablement prévisible, de l'ensemble des documents remis et de leur clarté. L'arrêt n° 24-18.018 du 9 juillet 2025 le montre : une offre et deux notices signées, qui exposaient que la perte de change resterait à la charge de l'emprunteur et que sa situation pouvait évoluer, ont conduit à juger la clause claire et transparente (Cass. 1re civ., 9 juillet 2025, n° 24-18.018).
À l'inverse, des documents nombreux ne suffisent pas s'ils reposent sur une hypothèse irréaliste. Pour la Cour de justice de l'Union européenne, des simulations chiffrées ne sont utiles que si elles reposent sur des données suffisantes et exactes, et des informations, même nombreuses, fondées sur l'hypothèse d'une parité stable ne satisfont pas l'exigence de transparence (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19). Dans une affaire jugée le 20 avril 2022, la Cour de cassation a censuré un arrêt qui avait constaté « l'absence de tout exemple chiffré, de toute simulation » sans en tirer les conséquences (Cass. 1re civ., 20 avril 2022, n° 20-16.316).
Le seuil de 20 % a depuis reçu une place dans les textes : la directive sur le crédit immobilier prévoit d'illustrer, dans la fiche d'information remise à l'emprunteur, l'incidence d'une fluctuation de 20 % du taux de change lorsque le contrat ne limite pas le risque en deçà, et d'avertir l'emprunteur lorsque le montant restant dû ou les versements varient de plus de 20 % (directive 2014/17/UE, art. 23). Ce minimum, fixé pour les crédits conclus après sa transposition, ne s'applique pas aux crédits en cours au 21 mars 2016. Les simulations remises, ou leur absence, sont l'une des premières pièces que lit le diagnostic.
Qu'exige la jurisprudence de la banque ?
« l'emprunteur doit être clairement informé du fait que, en souscrivant un contrat de prêt libellé dans une devise étrangère, il s'expose à un risque de change qu'il lui sera, éventuellement, économiquement difficile d'assumer en cas de dévaluation de la monnaie dans laquelle il perçoit ses revenus »
Sur le risque de change, les juges ne demandent pas à la banque de prédire l'avenir. Ils lui demandent de permettre à l'emprunteur de comprendre le mécanisme et d'en mesurer les conséquences possibles, sur toute la durée du prêt.
La Cour de justice de l'Union européenne
En 2014, l'arrêt Kásler juge qu'une clause de change doit être intelligible non seulement sur le plan grammatical : le contrat doit exposer de manière transparente le fonctionnement concret du mécanisme de conversion, pour que le consommateur puisse en évaluer les conséquences économiques (CJUE, 30 avril 2014, Kásler, C-26/13). En 2017, l'arrêt Andriciuc ajoute que l'emprunteur doit connaître la possibilité d'une hausse ou d'une baisse de la devise et pouvoir en évaluer les conséquences, potentiellement significatives, sur ses obligations financières ; il doit être clairement informé qu'il s'expose à un risque de change qu'il lui sera peut-être difficile d'assumer si la monnaie de ses revenus se déprécie. Le caractère abusif s'apprécie à la signature, en tenant compte de ce que la banque pouvait savoir, notamment de son expertise sur les variations des taux de change (CJUE, 20 septembre 2017, Andriciuc, C-186/16).
Le 10 juin 2021, à propos de prêts Helvet Immo, la Cour exige des informations suffisantes et exactes pour évaluer le risque pendant toute la durée du contrat, interdit de faire peser sur le consommateur la preuve de la clarté de la clause, et juge que des clauses qui font porter sur lui un risque de change non plafonné sont susceptibles de créer un déséquilibre significatif (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-609/19 ; CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19).
La Cour de cassation
En 2022, tirant les conséquences de l'arrêt de la CJUE du 10 juin 2021, la Cour de cassation a jugé, à propos de prêts Helvet Immo, que la banque qui consent un prêt libellé en devise, remboursable en euros, et fait peser le risque de change sur l'emprunteur doit lui fournir des informations suffisantes et exactes : de quoi comprendre le fonctionnement concret du mécanisme et évaluer le risque de conséquences économiques négatives, potentiellement significatives, pendant toute la durée du contrat, notamment en cas de forte dépréciation de la monnaie de son pays de domicile (Cass. 1re civ., 30 mars 2022, n° 19-17.996). La même année, elle a précisé que la simple description des opérations de change dans l'offre ne suffit pas (Cass. 1re civ., 20 avril 2022, n° 19-11.599), et qu'il ne suffit pas qu'une clause soit bien rédigée : le juge doit rechercher si la banque a fourni des informations suffisantes et exactes pour évaluer le risque en cas de forte dépréciation de la monnaie des revenus (Cass. 1re civ., 7 septembre 2022, n° 20-20.826).
Le 9 juillet 2025, à propos de frontaliers ayant emprunté en francs, elle a précisé que le risque s'apprécie au regard des circonstances de la conclusion du contrat « ainsi que leur évolution, raisonnablement prévisible, jusqu'à son terme », en tenant compte notamment de la qualité de travailleur frontalier et de la localisation du bien financé (Cass. 1re civ., 9 juillet 2025, n° 24-19.647). Elle est ainsi revenue sur la solution de son arrêt du 1er mars 2023, qui avait écarté tout risque de change pour des emprunteurs percevant leurs revenus en francs à la signature (Cass. 1re civ., 1er mars 2023, n° 21-20.260). La banque doit exposer de manière transparente le fonctionnement concret du mécanisme, sur toute sa durée.
Ces exigences fondent deux types d'action : l'une vise la clause elle-même, au titre des clauses abusives ; l'autre, la responsabilité de la banque pour manquement à son obligation d'information.
L'obligation d'information de la banqueLa jurisprudence, arrêt par arrêt
Mesurer l'effet sur votre prêt
Les moyennes annuelles donnent un ordre de grandeur ; elles ne disent pas ce que votre prêt vous a coûté. Pour le savoir, il faut reconstituer le prêt échéance par échéance, avec les cours réellement appliqués, puis le comparer à ce qu'aurait coûté le même financement sans risque de change.
Ce travail porte sur quatre points :
- la reconstitution du prêt en euros depuis l'origine ;
- la lecture des clauses de change, pour vérifier si elles étaient claires et compréhensibles ;
- la recherche des documents remis avant la signature : simulations, notices, mises en garde ;
- le chiffrage du préjudice potentiel : capital alourdi, intérêts payés en excès, frais de change, assurance.
Il s'appuie sur l'offre de prêt, les tableaux d'amortissement successifs, les relevés de prélèvement et les éventuels avenants. C'est l'objet de l'audit complet de LexDevise, proposé seulement si le diagnostic est concluant. LexDevise analyse et chiffre ; si une action est envisageable, la procédure est conduite par l'avocat partenaire. Aucun résultat n'est garanti.
Votre année de souscription
Choisissez votre année : vous voyez ce que 100 000 francs suisses valaient en euros à la souscription, et ce qu’ils valent aujourd’hui.
| Taux moyen BCE en 2008 | 1,5874CHF pour 1 € |
|---|---|
| Dernier taux connu, 28 octobre 2026 | 0,9247CHF pour 1 € |
| Variation du franc face à l'euro | +71,7 % |
| 100 000 CHF en euros, en 2008 | 63 000 € |
| 100 000 CHF en euros, aujourd'hui | 108 100 € |
| Hausse de la dette en euros, pour 100 000 CHF | 45 100 € |
En 2008, 100 000 francs suisses valaient 63 000 € ; au dernier taux connu, 108 100 €.
Variation du taux de change, pas une estimation de votre préjudice.
Le préjudice dépend de votre contrat : montant, durée, échéances déjà payées, clauses et information reçue à la signature.
Votre prêt peut-il être analysé ?
Une minute
Votre année, votre capital, votre contrat.
Le diagnostic met en regard le change subi par votre prêt et l'information remise à la signature. Réponse sous 48 à 72 heures, pour 300 € TTC.
Diagnostic 300 € TTC. Honoraire de résultat : 9,6 % TTC des sommes récupérées, uniquement si vous récupérez une somme. Voir les tarifs