L'obligation d'information de la banque sur le risque de change
Avant de faire signer un prêt en francs suisses, la banque devait permettre à l'emprunteur de comprendre ce que le risque de change pouvait lui coûter. Ce qu'elle devait expliquer, ce qu'en disent les juges, et les documents à examiner.
Rédigé par Jules Marin, fondateur de LexDeviseMis à jour le
En bref
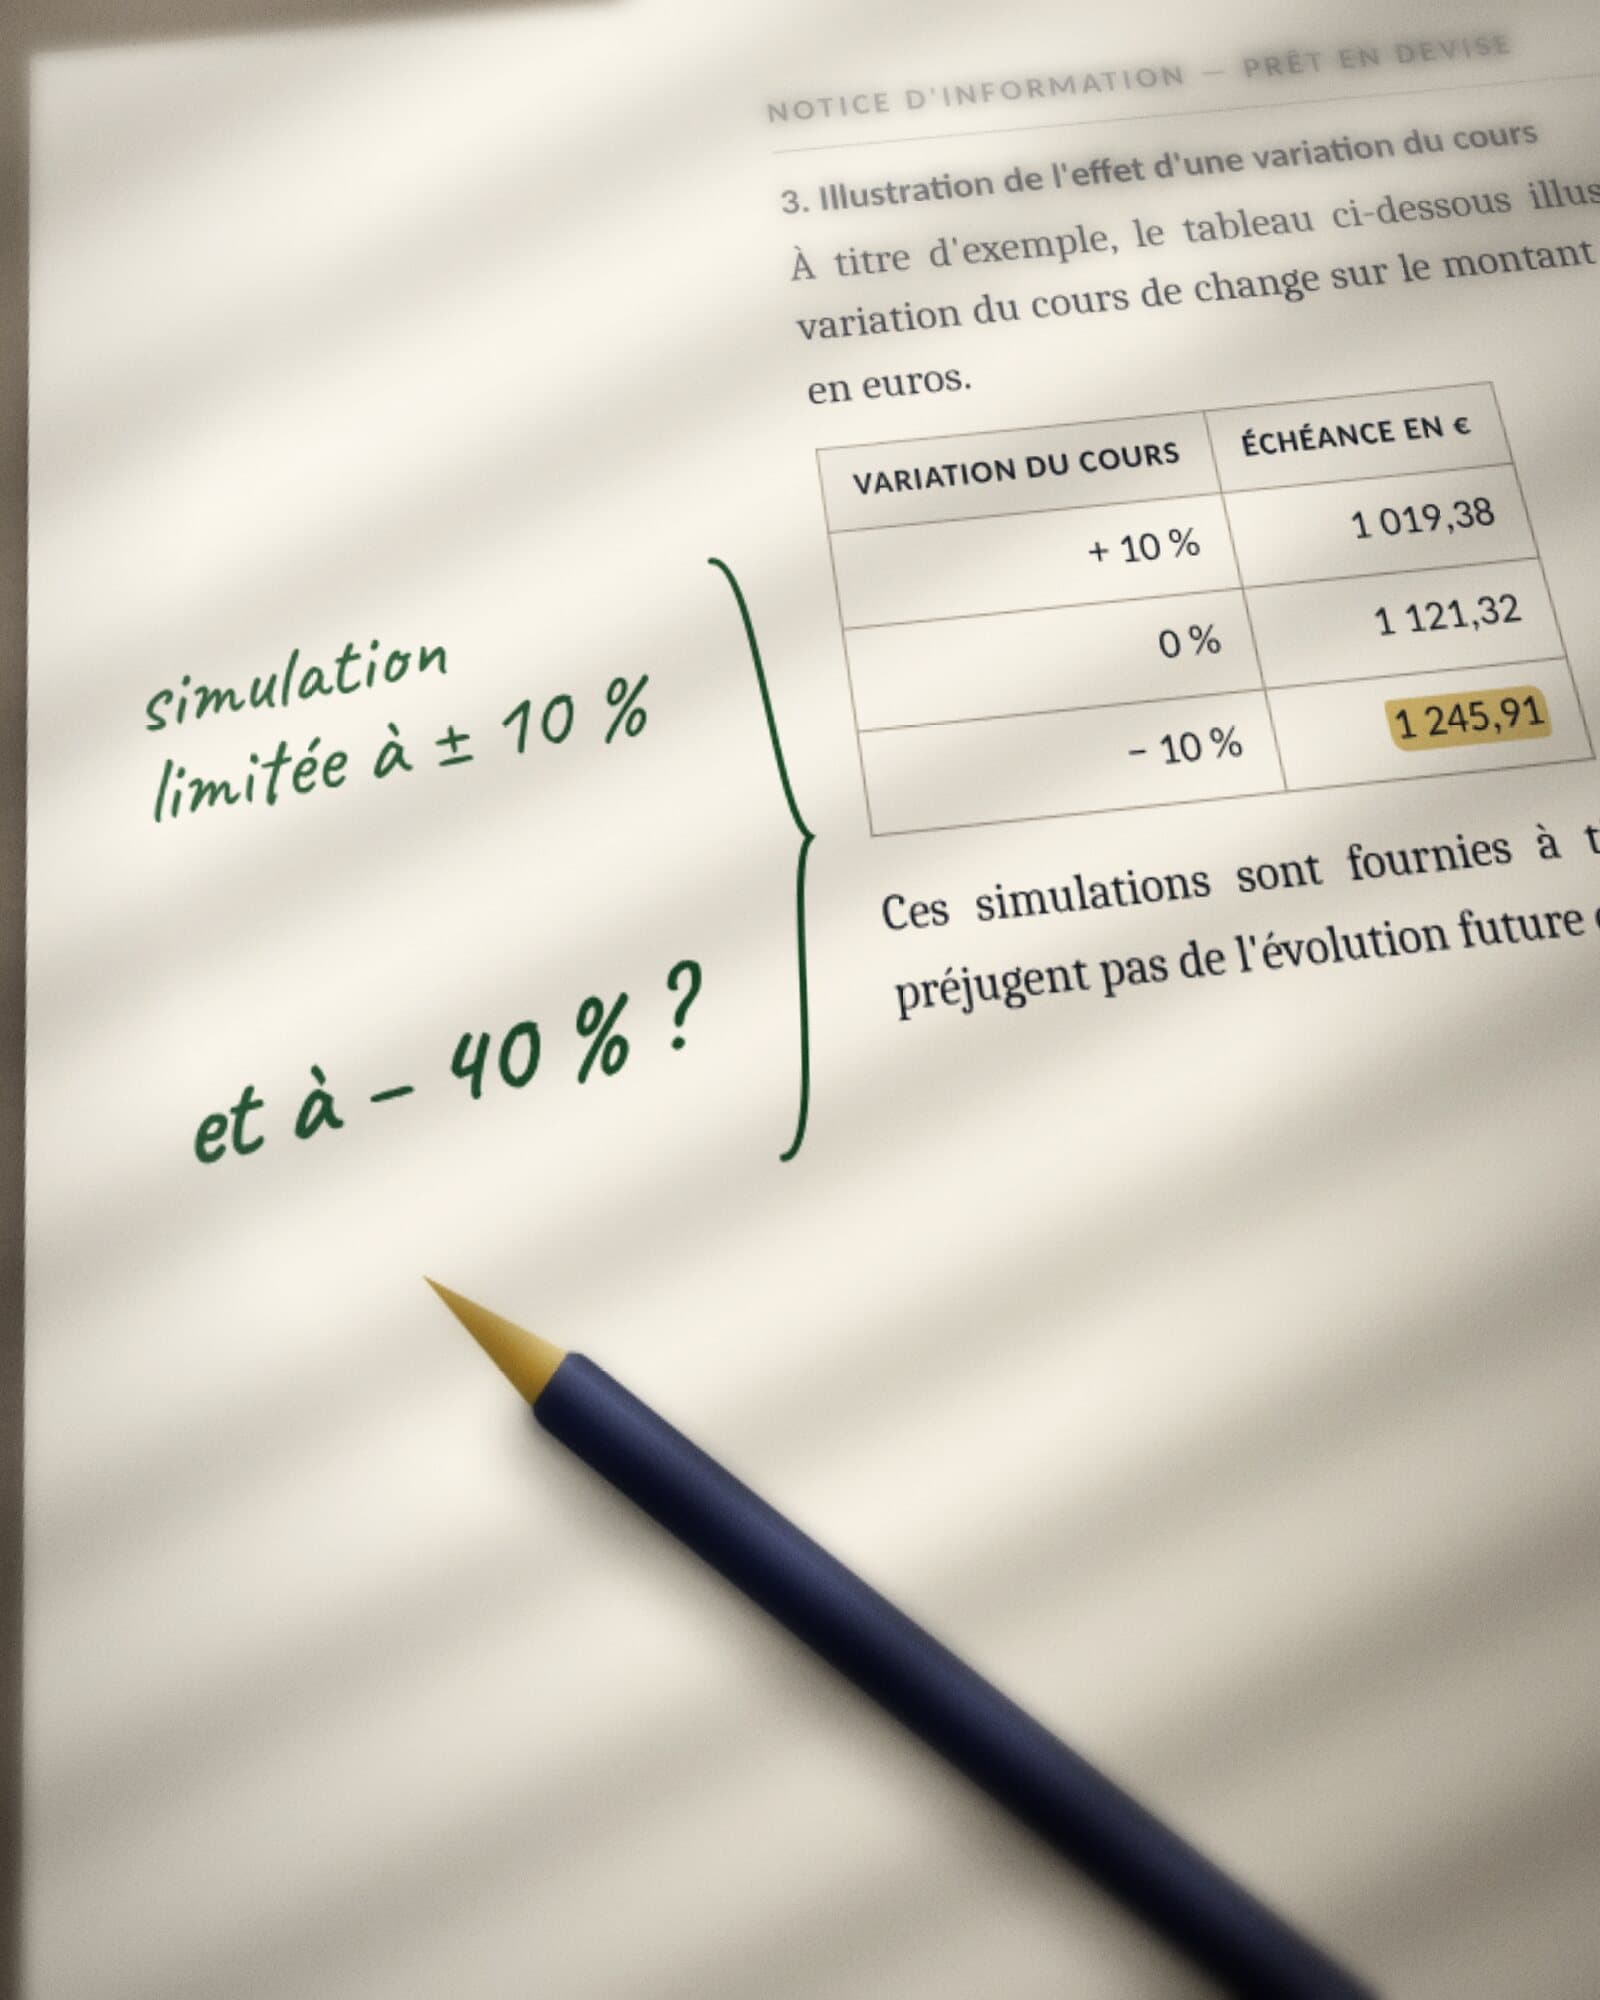
Avant de faire signer un prêt en francs suisses, la banque devait vous donner des informations suffisantes et exactes pour comprendre le mécanisme de change et évaluer le risque sur toute la durée du prêt. Une information générale, ou des simulations limitées à 10 ou 20 % de variation, ne suffisent pas. Les documents remis à la signature tranchent.
- Fondements
- Transparence des clauses ; information et mise en garde
- Juridictions
- CJUE, Cour de cassation
- Repère
- Cass. 1re civ., 30 mars 2022
- Frontaliers
- Arrêts du 9 juillet 2025
- Pièce clé
- Notices et simulations remises
Le défaut d'information est au cœur de la plupart des dossiers de prêts en francs suisses. Il intervient à deux titres. Il rend la clause de change non transparente, ce qui ouvre l'examen de son caractère abusif (voir les clauses abusives). Et il peut constituer une faute de la banque, qui engage sa responsabilité.
Dans les deux cas, la question est la même : qu'est-ce que l'emprunteur pouvait comprendre, avant de signer, du risque qu'il prenait ? Cette page décrit ce que la banque devait expliquer, ce qu'en jugent la Cour de justice de l'Union européenne et la Cour de cassation, et les documents à examiner.
- d'appréciation du franc face à l'euro, du taux moyen de 2007 au dernier taux connu
- 77,6 %
- BCE, 28 octobre 2026
- la contre-valeur de 100 000 francs suisses au dernier taux, contre 60 875 € au taux moyen de 2007
- 108 143 €
- les arrêts du 9 juillet 2025 : le risque de change s'apprécie jusqu'au terme du contrat, au regard de son évolution raisonnablement prévisible
- 2025
Que devait expliquer la banque ?
La Cour de cassation l'a formulé en 2022 : la banque qui consent un prêt libellé en devise étrangère, remboursable en euros, et qui fait peser le risque de change sur l'emprunteur, doit lui fournir des informations suffisantes et exactes pour comprendre le fonctionnement concret du mécanisme et évaluer le risque de conséquences économiques négatives, potentiellement significatives, pendant toute la durée du contrat, notamment en cas de dépréciation importante de la monnaie de son État de domicile (Cass. 1re civ., 30 mars 2022, n° 19-17.996).
Concrètement, l'information devait couvrir :
- le mécanisme : la dette est exprimée ou calculée en francs suisses, et chaque échéance en euros dépend du cours du jour ;
- l'absence de limite : le risque n'est ni plafonné ni partagé, et il court sur toute la durée du prêt, souvent de vingt à trente ans ;
- l'effet sur les échéances : une hausse du franc augmente le montant à payer en euros ;
- l'effet sur le capital : la contre-valeur en euros du capital restant dû peut augmenter malgré les remboursements, jusqu'à dépasser le montant emprunté ou la valeur du bien ;
- le scénario défavorable : une appréciation forte et durable du franc, et pas seulement une variation modérée ou passagère.
Une information vague, générale ou purement théorique ne suffit pas. Mentionner l'existence d'un risque de change n'est pas l'expliquer.
Des simulations chiffrées, et réalistes
- Simulation limitée à 10 %10 %
- Simulation limitée à 20 %20 %
- Appréciation du franc, de la moyenne 2007 au 28 octobre 202677,6 %
Les simulations permettent de vérifier si l'emprunteur pouvait mesurer, en euros, ce qu'une hausse du franc lui coûterait. Quatre questions aident à les évaluer :
- Avez-vous reçu des exemples chiffrés de l'effet d'une baisse importante de l'euro face au franc ?
- Ces simulations couvraient-elles toute la durée du prêt, ou seulement les premières années ?
- Étaient-elles limitées à des variations de 10 ou 20 %, sans envisager une appréciation forte et durable du franc ?
- Montraient-elles l'effet sur le capital restant dû, et pas seulement sur les mensualités ?
Les taux de référence de la BCE montrent pourquoi l'amplitude compte. Le taux moyen de 2007 était de 1,6427 franc pour un euro ; le dernier taux connu, au 28 octobre 2026, est de 0,9247 (BCE, taux de référence EUR/CHF). Sur cette période, le franc s'est apprécié de 77,6 % face à l'euro : 100 000 francs suisses valaient 60 875 € au taux moyen de 2007, et en valent 108 143 € au dernier taux. Une simulation limitée à 10 ou 20 % de variation ne laissait pas entrevoir un tel écart.
Les juges vont dans le même sens. Pour la Cour de justice, des simulations chiffrées ne sont utiles que si elles reposent sur des données suffisantes et exactes, et des informations, même nombreuses, fondées sur l'hypothèse d'une parité stable entre l'euro et le franc ne satisfont pas à l'exigence de transparence (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19). La Cour de cassation a jugé que la banque n'avait pas satisfait à cette exigence lorsque les juges avaient constaté que les documents remis ne permettaient pas d'évaluer les conséquences de la clause, « en l'absence de tout exemple chiffré, de toute simulation et de toute explication sur la distinction entre la monnaie de compte et la devise initiale » (Cass. 1re civ., 20 avril 2022, n° 20-16.316).
La Cour de cassation exige désormais d'apprécier ce risque sur toute la durée du contrat, au regard de l'évolution raisonnablement prévisible de la situation de l'emprunteur (Cass. 1re civ., 9 juillet 2025, n° 24-19.647).
Vous avez un prêt en francs suisses ? Faites le test en 1 minute
Ce que juge la Cour de justice de l'Union européenne
La Cour de justice interprète la directive 93/13/CEE. Ses arrêts sur les prêts en devises ont fixé le niveau d'information attendu :
- CJUE, 30 avril 2014, Kásler, C-26/13 : il ne suffit pas qu'une clause de change soit intelligible sur le plan grammatical : le contrat doit aussi exposer de manière transparente le fonctionnement concret du mécanisme de conversion, afin que le consommateur puisse en évaluer, sur le fondement de critères précis et intelligibles, les conséquences économiques.
- CJUE, 20 septembre 2017, Andriciuc, C-186/16 : la clause de remboursement dans la devise du prêt relève de l'objet principal du contrat ; la banque doit fournir des informations suffisantes pour une décision prudente et éclairée, et l'emprunteur doit être clairement informé qu'il s'expose à un risque de change qu'il lui sera éventuellement difficile d'assumer en cas de dévaluation de la monnaie dans laquelle il perçoit ses revenus.
- CJUE, 10 juin 2021, C-609/19 et C-776/19 à C-782/19, BNP Paribas Personal Finance, sur des prêts Helvet Immo : la transparence suppose des informations suffisantes et exactes, permettant au consommateur moyen de comprendre le fonctionnement concret du mécanisme et d'évaluer le risque de conséquences économiques négatives, potentiellement significatives, pendant toute la durée du contrat. La preuve du caractère clair et compréhensible de la clause ne peut incomber au consommateur.
La Cour de cassation se réfère expressément à cette jurisprudence : son arrêt du 30 mars 2022 tire les conséquences de l'arrêt de la Cour de justice du 10 juin 2021 dans les affaires C-776/19 à C-782/19 (Cass. 1re civ., 30 mars 2022, n° 19-17.996).
Ce que juge la Cour de cassation
« ainsi que leur évolution, raisonnablement prévisible, jusqu'à son terme »
La Cour de cassation a d'abord appliqué cette exigence à des prêts libellés en francs suisses et remboursables en euros, les prêts Helvet Immo de BNP Paribas Personal Finance. Elle y juge que la banque doit fournir des informations suffisantes et exactes sur le fonctionnement concret du mécanisme et sur le risque de conséquences économiques négatives pendant toute la durée du contrat (Cass. 1re civ., 30 mars 2022, n° 19-17.996). L'affaire Helvet Immo a son article dédié.
Elle a ensuite censuré des juges du fond qui s'étaient contentés de la description des opérations de change dans l'offre (Cass. 1re civ., 20 avril 2022, n° 19-11.599), ou qui avaient jugé des clauses claires parce qu'elles portaient sur l'objet du contrat et étaient bien rédigées, sans rechercher si l'information permettait d'évaluer le risque en cas de dépréciation importante de la monnaie des revenus de l'emprunteur (Cass. 1re civ., 7 septembre 2022, n° 20-20.826).
Revenus en francs suisses : les arrêts du 9 juillet 2025
Restait le cas de l'emprunteur qui travaille en Suisse et perçoit ses revenus en francs. Par un arrêt du 1er mars 2023, la Cour de cassation avait approuvé des juges d'appel d'avoir écarté le caractère abusif des clauses : les emprunteurs percevant leurs revenus en francs suisses à la conclusion du contrat, il n'existait selon eux aucun risque de change (Cass. 1re civ., 1er mars 2023, n° 21-20.260).
Le 9 juillet 2025, la Cour revient expressément sur cette solution. Il faut désormais prendre en compte l'ensemble des circonstances qui entourent la conclusion du contrat « ainsi que leur évolution, raisonnablement prévisible, jusqu'à son terme », notamment la qualité de travailleur frontalier et la localisation du bien financé dans un État dont la monnaie diffère de la monnaie de compte (Cass. 1re civ., 9 juillet 2025, n° 24-19.647). Dans cette affaire, l'emprunteuse, frontalière, « a fait l'objet d'un licenciement avec mise à la préretraite » en juillet 2018. La solution s'applique immédiatement, sans modulation dans le temps.
Le même jour, la Cour rejette pourtant le pourvoi d'un autre frontalier. Pour un prêt de 2014, l'offre et deux notices signées exposaient le risque, y compris en cas de perte de revenus en francs : la clause a été jugée claire et transparente, et la demande d'indemnisation rejetée faute de préjudice démontré (Cass. 1re civ., 9 juillet 2025, n° 24-18.018). Être frontalier ouvre le débat ; ce sont les documents remis qui le tranchent.
Quels documents examiner ?
L'analyse porte sur ce que vous avez reçu avant de signer, et sur ce que vous pouvez en établir aujourd'hui.
- l'offre de prêt : conditions particulières et générales, et en particulier les clauses de remboursement et de change ;
- les avenants, en cas de modification ou de renégociation ;
- la notice d'information sur le risque de change, si elle vous a été remise, et les documents que vous avez signés ou paraphés ;
- les simulations chiffrées remises avant la signature ;
- les plaquettes commerciales et les échanges écrits avec la banque ou l'intermédiaire ;
- le tableau d'amortissement, dans sa version la plus récente ;
- les relevés de compte retraçant les échéances payées et les conversions entre francs et euros.
Pour un premier diagnostic, l'offre de prêt et le tableau d'amortissement suffisent souvent. Les notices signées pèsent lourd, dans un sens ou dans l'autre : dans l'arrêt n° 24-18.018, ce sont elles qui ont convaincu les juges de la transparence de la clause (Cass. 1re civ., 9 juillet 2025, n° 24-18.018).
La preuve pèse sur la banque : le caractère clair et compréhensible d'une clause ne peut être mis à la charge du consommateur (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19), et, pour les contrats conclus depuis le 1er octobre 2016, celui qui devait une information doit prouver qu'il l'a fournie (article 1112-1 du code civil). L'absence de notice dans vos papiers ne prouve pas, à elle seule, qu'aucune ne vous a été remise : la banque peut produire les documents qu'elle a conservés.
Deux suites possibles à un défaut d'information
Un défaut d'information peut être invoqué sur deux terrains, souvent ensemble.
- Les clauses abusives : faute de transparence, la clause de change peut être examinée et, si elle crée un déséquilibre significatif, réputée non écrite.
- La responsabilité de la banque : le manquement au devoir d'information ou de mise en garde peut ouvrir droit à des dommages et intérêts. Le préjudice doit être démontré ; il est souvent analysé comme la perte d'une chance de ne pas contracter.
Pour les contrats conclus depuis le 1er octobre 2016, l'article 1112-1 du code civil consacre un devoir général d'information précontractuelle ; pour les contrats antérieurs, l'obligation relève du droit commun de la responsabilité contractuelle, sur lequel se fonde l'arrêt du 30 mars 2022 (Cass. 1re civ., 30 mars 2022, n° 19-17.996).
Depuis le 28 juillet 2013, la loi encadre en outre les prêts en devises consentis aux particuliers : un emprunteur ne peut souscrire un prêt libellé dans une devise hors Union européenne, remboursable en euros, que s'il déclare percevoir principalement ses revenus ou détenir un patrimoine dans cette devise, sauf s'il ne supporte pas le risque de change, et il doit être informé des risques et des possibilités de conversion (ancien article L. 312-3-1 du code de la consommation, aujourd'hui article L. 313-64). Ce régime ne s'applique pas aux prêts conclus avant cette date. La directive 2014/17/UE, qui impose notamment d'avertir l'emprunteur lorsque le montant restant dû ou les échéances varient de plus de 20 %, exclut quant à elle les crédits en cours au 21 mars 2016.
L'action en responsabilité se prescrit par cinq ans (article 2224 du code civil).
Votre prêt peut-il être analysé ?
Une minute
Qu'avez-vous reçu avant de signer ?
Le diagnostic examine votre offre de prêt, la notice et les simulations remises à la signature, et vous dit sous 48 à 72 heures si votre dossier mérite un audit.
Diagnostic 300 € TTC. Honoraire de résultat : 9,6 % TTC des sommes récupérées, uniquement si vous récupérez une somme. Voir les tarifs