Prêt en francs suisses en Haute-Savoie : frontaliers, vos recours
Vous vivez en Haute-Savoie, vous travaillez ou avez travaillé à Genève, en Valais ou dans le canton de Vaud, et vous avez emprunté en francs suisses : ce que votre situation de frontalier change pour un recours.
Rédigé par Jules Marin, fondateur de LexDeviseMis à jour le
En bref
Frontalier de Haute-Savoie payé à Genève, en Valais ou dans le canton de Vaud : depuis le 9 juillet 2025, être payé en francs ne suffit plus à écarter le risque de change de votre prêt en francs suisses. Il s'apprécie jusqu'au terme du prêt. L'issue dépend des documents signés : offre, notices, simulations remises à la signature.
- Cantons voisins
- Genève, Valais ; Vaud, au-delà du Léman
- Arrêts liés
- Cour d'appel de Chambéry, 2023 et 2025
- Témoignages
- 4
Votre prêt peut-il être analysé ?
Une minute
Un emploi de l'autre côté de la frontière, un bien acheté en France, des arrêts rendus sur des dossiers jugés à Chambéry : un prêt en francs suisses souscrit en Haute-Savoie a ses particularités. La lecture de votre contrat reste l'objet du diagnostic.
Genève, le Valais, le canton de Vaud
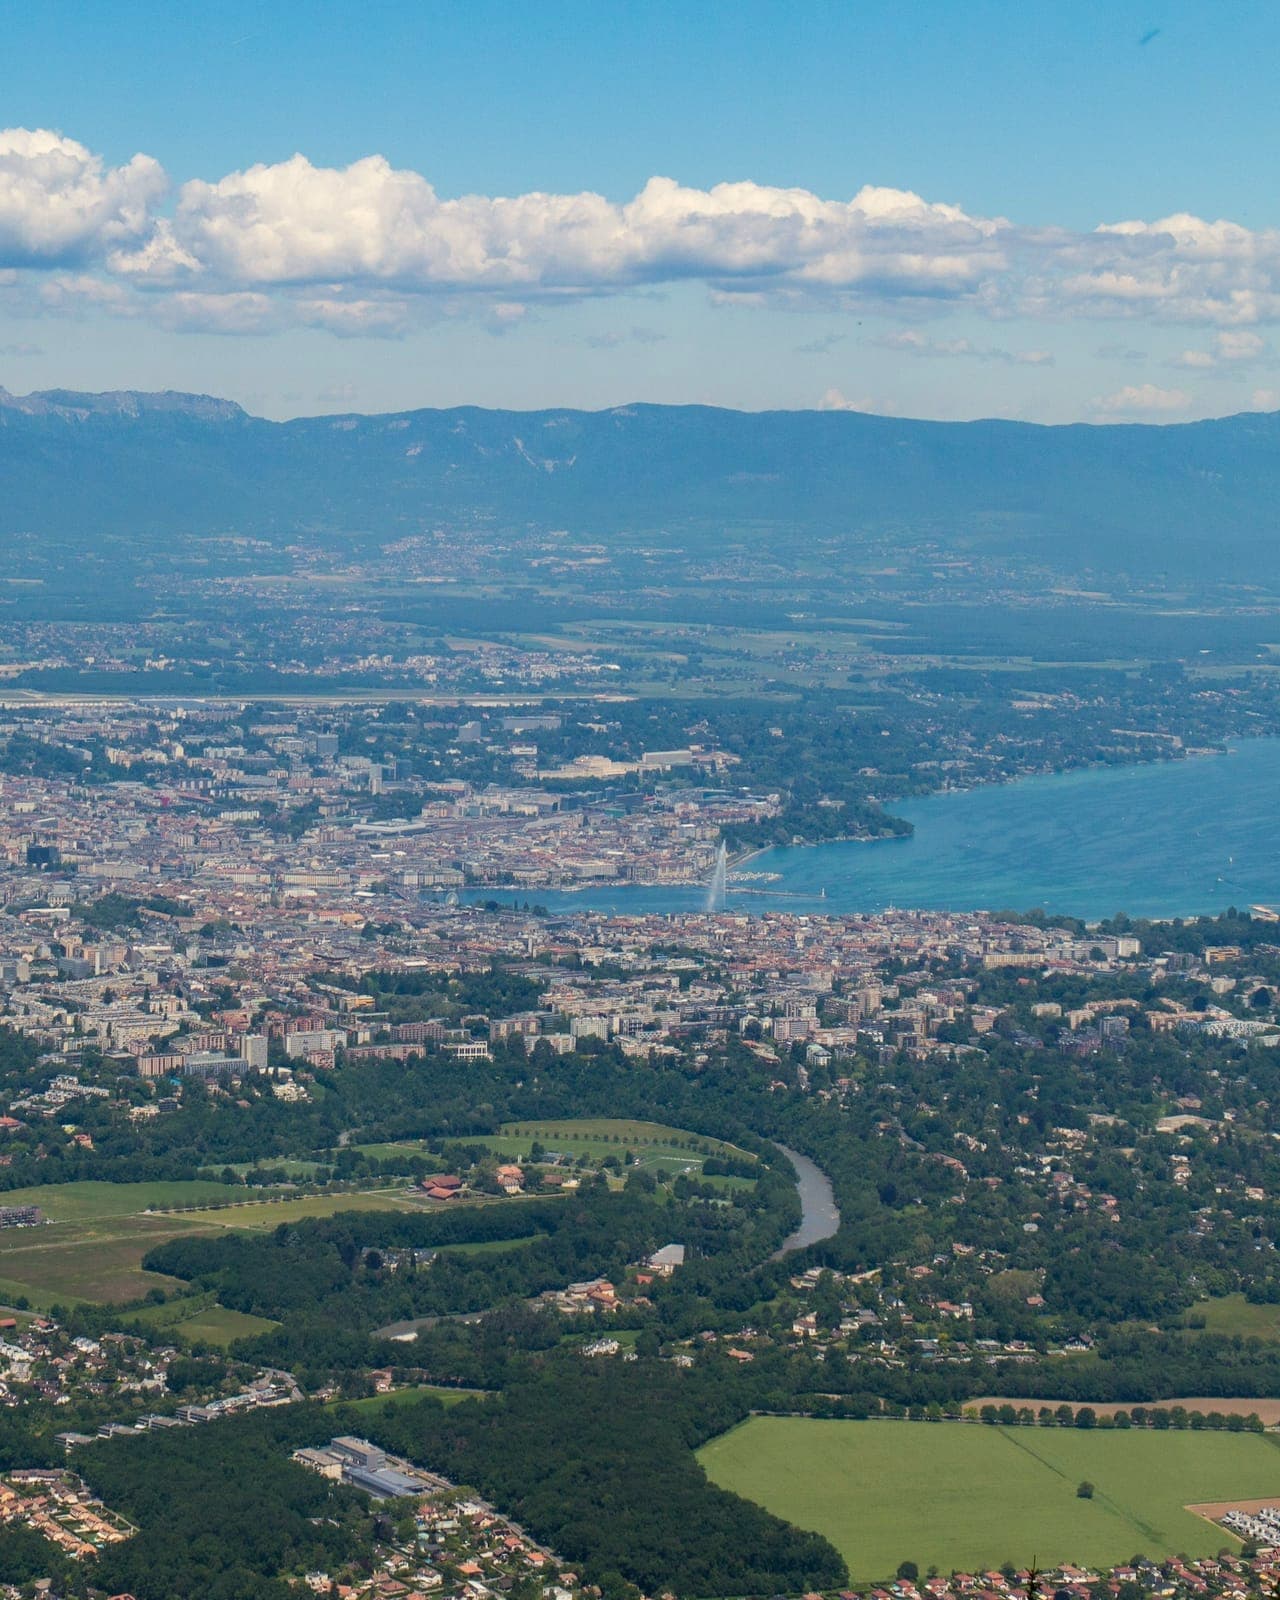
La Haute-Savoie touche le canton de Genève et le Valais ; le canton de Vaud lui fait face, sur l'autre rive du Léman. Le Genevois français, d'Annemasse à Saint-Julien-en-Genevois, forme avec Genève une même agglomération, coupée par la frontière. Plus à l'est, le Chablais, de Thonon-les-Bains à Évian-les-Bains, regarde la côte vaudoise : en 2018, 34,3 % des actifs en emploi de Thonon Agglomération travaillaient en Suisse. Annecy, plus éloignée, en compte aussi : la même année, 9 974 actifs du Grand Annecy, soit 10,6 % des actifs en emploi, selon l'Insee (Insee Analyses Auvergne-Rhône-Alpes n° 145).
Les métiers des frontaliers haut-savoyards diffèrent ; ce qui les rapproche, devant un prêt, c'est un salaire versé en francs et un logement acheté en France.
Passer la frontière chaque jour
Près de Genève, la frontière se franchit matin et soir, en voiture ou en train, avec le Léman Express, réseau ferroviaire transfrontalier du bassin franco-valdo-genevois (Léman Express). Depuis le Chablais, on passe par la route du Valais ou par le lac : la CGN relie Évian et Thonon à Lausanne par ses lignes N1 et N2 (CGN, horaire 2026). Ce trajet dit aussi quelque chose de votre prêt : vos revenus viennent d'un côté de la frontière, la plupart de vos charges se paient de l'autre, en euros.
La Cour de cassation en tient compte : la qualité de travailleur frontalier et la localisation du bien financé en France comptent parmi les circonstances qui servent à apprécier le risque de change (Cass. 1re civ., 9 juillet 2025, n° 24-19.647).
Pourquoi un prêt en francs suisses ?
Pour un frontalier payé en francs, emprunter dans la même monnaie semblait de bon sens : les échéances étaient réglées avec le salaire, et les taux d'intérêt des prêts en francs, souvent plus bas que ceux des prêts en euros, étaient mis en avant.
Pour les prêts signés depuis le 28 juillet 2013, la loi réserve d'ailleurs ces prêts aux emprunteurs qui déclarent percevoir principalement leurs revenus, ou détenir un patrimoine, dans cette devise (ancien article L. 312-3-1 du code de la consommation). Le salaire en francs était souvent la condition même du prêt. L'un des arrêts du 9 juillet 2025 porte ainsi sur un prêt consenti en 2014 par le Crédit agricole des Savoie à un emprunteur travaillant en Suisse, pour un appartement en France.
Qu'est-ce que cela change pour un recours ?
Le 1er mars 2023, la Cour de cassation approuvait encore la cour d'appel de Chambéry d'avoir écarté le caractère abusif des clauses de deux prêts en francs, parce que les emprunteurs percevaient leurs revenus en francs à la signature (Cass. 1re civ., 1er mars 2023, n° 21-20.260). Le 9 juillet 2025, elle est revenue sur cette solution : il faut tenir compte de l'évolution raisonnablement prévisible de votre situation jusqu'au terme du prêt. Une fin de contrat, la retraite ou un retour à un emploi en France exposent au change une dette que l'on croyait couverte.
Le même jour, la Cour a pourtant rejeté le pourvoi de l'emprunteur du Crédit agricole des Savoie : son offre et deux notices signées exposaient que la perte de change serait entièrement à sa charge (Cass. 1re civ., 9 juillet 2025, n° 24-18.018). Pour un prêt signé dans les années 2010, ces notices sont les premières pièces à rechercher.
Quant aux délais, la demande visant une clause abusive échappe à la prescription de cinq ans (Cass. 1re civ., 30 mars 2022, n° 19-17.996) ; les autres demandes ont leurs propres points de départ.
L'arrêt n° 24-19.647L'arrêt n° 24-18.018Le Crédit AgricoleQui est concernéLes délais pour agir
Ils vivent en Haute-Savoie
Des clients d'Annecy, d'Annemasse et de Saint-Julien racontent leur dossier ; leur expérience ne préjuge pas de l'issue du vôtre.
Le diagnostic a été réalisé rapidement après l'envoi de mon offre de prêt, de mes avenants et de mon tableau d'amortissement. Les conclusions étaient structurées et compréhensibles, avec les points favorables mais également les limites de mon dossier. Cela m'a permis de décider sereinement de poursuivre vers l'audit.
L'audit m'a permis de voir noir sur blanc la différence entre ce que j'avais déjà remboursé et l'évolution réelle de ma dette. Le chiffrage financier était détaillé et accompagné d'une analyse des informations qui m'avaient été remises lors de la signature du prêt. Le sujet est complexe, mais les explications étaient très pédagogiques.
Nous avions souscrit notre prêt lorsque nous travaillions en Suisse et nous pensions que le risque était parfaitement maîtrisé. Avec le temps, notre situation professionnelle a changé et nous avons commencé à nous interroger sur le coût réel du crédit. LexDevise nous a aidés à reprendre l'ensemble du dossier avec une vision beaucoup plus précise.
L'équipe a préparé un dossier structuré pour engager les échanges avec ma banque. J'ai été informé des différentes étapes et des réponses reçues. Même lorsque les délais étaient liés à l'établissement bancaire, LexDevise restait disponible pour m'expliquer la suite et répondre à mes questions.
Frontalier en Haute-Savoie, commencez par votre contrat.
Le diagnostic lit votre offre de prêt, les notices signées et l'évolution de votre situation, sous 48 à 72 heures. Vous décidez ensuite de la suite.
Diagnostic 300 € TTC. Honoraire de résultat : 9,6 % TTC des sommes récupérées, uniquement si vous récupérez une somme. Voir les tarifs