Prêt en francs suisses : dans quels délais agir ?
Tous les délais ne se valent pas : faire écarter une clause abusive, obtenir la restitution des sommes payées et engager la responsabilité de la banque obéissent à des règles différentes.
Rédigé par Jules Marin, fondateur de LexDeviseMis à jour le
En bref
Faire reconnaître qu'une clause de votre emprunt en francs suisses est abusive n'est pas soumis à la prescription de cinq ans. La restitution des sommes versées se prescrit par cinq ans à compter de la décision qui constate l'abus. L'action en responsabilité contre la banque court, elle, dès la connaissance des faits : mieux vaut ne pas attendre.
- Clause abusive
- Pas de prescription quinquennale
- Restitutions
- 5 ans, à compter de la décision constatant l'abus
- Responsabilité
- 5 ans (article 2224 du code civil)
- Prêt remboursé
- N'empêche pas d'agir
La question du délai est souvent la première que posent les emprunteurs dont le prêt a été signé il y a quinze ou vingt ans, ou qui l'ont déjà remboursé. La réponse dépend de ce que l'on demande. La prescription, c'est-à-dire l'extinction d'une action par l'écoulement du temps, ne frappe pas de la même manière la demande tendant à faire reconnaître le caractère abusif d'une clause, la demande de restitution des sommes versées et l'action en responsabilité contre la banque.
Les règles présentées ici sont générales. Leur application à un dossier dépend de ses dates (signature, échéances, remboursement, revente) et doit être confirmée par l'avocat partenaire.
- le délai de la restitution comme de la responsabilité, à compter de points de départ différents
- 5 ans
- depuis l'arrêt du 30 mars 2022, la demande en clause abusive n'est pas soumise à la prescription quinquennale
- 2022
- l'année du prêt in fine en francs suisses sur lequel porte l'arrêt du 12 juillet 2023
- 1999
Faire reconnaître le caractère abusif d'une clause
Conclusion du prêt
Faire reconnaître le caractère abusif d'une clause : Pas de prescription quinquennale
Obtenir la restitution des sommes versées : 5 ans
À compter de la décision de justice qui constate le caractère abusif de la clause
Engager la responsabilité de la banque : 5 ans
À compter du jour où l'emprunteur a connu ou aurait dû connaître les faits ; pour la mise en garde, du premier incident de paiement
La demande tendant à voir réputer non écrite une clause abusive n'est pas soumise à la prescription quinquennale. La Cour de cassation l'a jugé le 30 mars 2022, à propos de prêts Helvet Immo acceptés en 2008 et 2009, en tirant les conséquences d'un arrêt de la Cour de justice de l'Union européenne du 10 juin 2021 (Cass. 1re civ., 30 mars 2022, n° 19-17.996). Dans cet arrêt, la Cour de justice dit pour droit que la directive 93/13/CEE s'oppose à ce que la demande en constatation du caractère abusif d'une clause soit soumise à un délai de prescription (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19).
C'est ce que l'on résume souvent en disant que l'action est imprescriptible. Concrètement, l'ancienneté du prêt ne suffit pas à fermer la demande tendant à faire écarter une clause abusive. L'arrêt du 12 juillet 2023 en donne une illustration : il concerne un prêt in fine consenti en 1999 (Cass. 1re civ., 12 juillet 2023, n° 22-17.030).
La règle vise la constatation du caractère abusif. Ses conséquences financières, elles, obéissent à un délai.
Obtenir la restitution des sommes versées
Conclusion du prêt
Faire reconnaître le caractère abusif d'une clause : Pas de prescription quinquennale
Obtenir la restitution des sommes versées : 5 ans
À compter de la décision de justice qui constate le caractère abusif de la clause
Engager la responsabilité de la banque : 5 ans
À compter du jour où l'emprunteur a connu ou aurait dû connaître les faits ; pour la mise en garde, du premier incident de paiement
L'action en restitution des sommes indûment versées en application d'une clause abusive est soumise à la prescription de cinq ans (article 2224 du code civil ; la Cour de cassation vise aussi l'article L. 110-4 du code de commerce).
Mais ce délai ne court qu'à compter de la décision de justice qui constate le caractère abusif de la clause. C'est ce qu'a jugé la Cour de cassation le 12 juillet 2023, pour un prêt in fine en francs suisses consenti en 1999 par une caisse de Crédit mutuel (Cass. 1re civ., 12 juillet 2023, n° 22-17.030). Tant que le caractère abusif n'a pas été constaté, le délai ne commence donc pas à courir.
Le 17 septembre 2025, la Cour de cassation a confirmé cette règle pour un autre prêt in fine en francs suisses : l'action en restitution se prescrit par cinq ans à compter de la décision de justice qui constate le caractère abusif de la clause, sauf si la banque prouve que l'emprunteur avait, ou pouvait raisonnablement avoir, connaissance de ce caractère abusif plus tôt (Cass. 1re civ., 17 septembre 2025, n° 23-23.629). La règle s'applique aussi aux actions engagées avant 2023.
Le 11 mars 2026, elle a précisé ce que la banque doit prouver : la seule baisse de l'euro face au franc suisse ne suffit pas à établir que l'emprunteur connaissait l'abus. C'est à la banque d'établir à quelle date il a été mis en mesure de le connaître (Cass. 1re civ., 11 mars 2026, n° 24-17.058). À l'inverse, lorsque la banque soutient que l'emprunteur connaissait l'abus à une date précise, le juge doit le vérifier (Cass. 1re civ., 5 novembre 2025, n° 24-19.867).
La Cour de justice de l'Union européenne va dans le même sens. Le 19 mars 2026, elle a jugé qu'un délai de cinq ans ne peut courir dès la signature si, à cette date, le consommateur ne connaissait pas le caractère abusif de la clause ou n'était pas en mesure de le connaître, et que la date d'un arrêt de la Cour de justice ou d'une cour suprême ne peut servir ni de point de départ ni de date de reprise du délai (CJUE, 19 mars 2026, UniCredit Bank et Momentum Credit, C-679/24).
Cette solution s'inscrit dans la jurisprudence de la Cour de justice, qui s'oppose à ce que la demande de restitution soit soumise à un délai de cinq ans courant dès l'acceptation de l'offre de prêt (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19).
Il serait donc inexact de dire que tout est imprescriptible : la restitution a son délai, mais son point de départ est favorable à l'emprunteur.
Vous avez un prêt en francs suisses ? Faites le test en 1 minute
Engager la responsabilité de la banque
Conclusion du prêt
Faire reconnaître le caractère abusif d'une clause : Pas de prescription quinquennale
Obtenir la restitution des sommes versées : 5 ans
À compter de la décision de justice qui constate le caractère abusif de la clause
Engager la responsabilité de la banque : 5 ans
À compter du jour où l'emprunteur a connu ou aurait dû connaître les faits ; pour la mise en garde, du premier incident de paiement
L'action en responsabilité pour manquement au devoir d'information ou de mise en garde est une action personnelle. Elle se prescrit par cinq ans à compter du jour où le titulaire d'un droit a connu ou aurait dû connaître les faits lui permettant de l'exercer (article 2224 du code civil).
« Les actions personnelles ou mobilières se prescrivent par cinq ans »
Pour l'action fondée sur le devoir de mise en garde, la Cour de cassation juge que ce délai court du premier incident de paiement, et non de la conclusion du prêt (Cass. 1re civ., 1er mars 2023, n° 21-20.260). Pour un manquement au devoir d'information, le point de départ peut se discuter autrement. Ce délai est plus exigeant que celui de la demande en clause abusive : il justifie de ne pas attendre.
L'article 2224 est issu de la réforme de la prescription du 17 juin 2008. Pour les prêts les plus anciens, des règles transitoires s'appliquent : un délai réduit par la réforme court à compter de son entrée en vigueur, sans que la durée totale puisse excéder celle prévue par la loi antérieure, et une instance introduite auparavant reste jugée selon la loi ancienne (article 26 de la loi n° 2008-561 du 17 juin 2008).
Lorsque la banque oppose la prescription, c'est à elle de prouver le point de départ du délai. La Cour de cassation l'a rappelé le 9 juillet 2025 pour un frontalier qui avait perdu son emploi en Suisse (Cass. 1re civ., 9 juillet 2025, n° 24-14.352). Le même arrêt juge que l'effacement de ses dettes, au terme d'une procédure de surendettement, ne privait pas d'objet sa demande en clauses abusives.
Prêt remboursé, bien revendu : peut-on encore agir ?
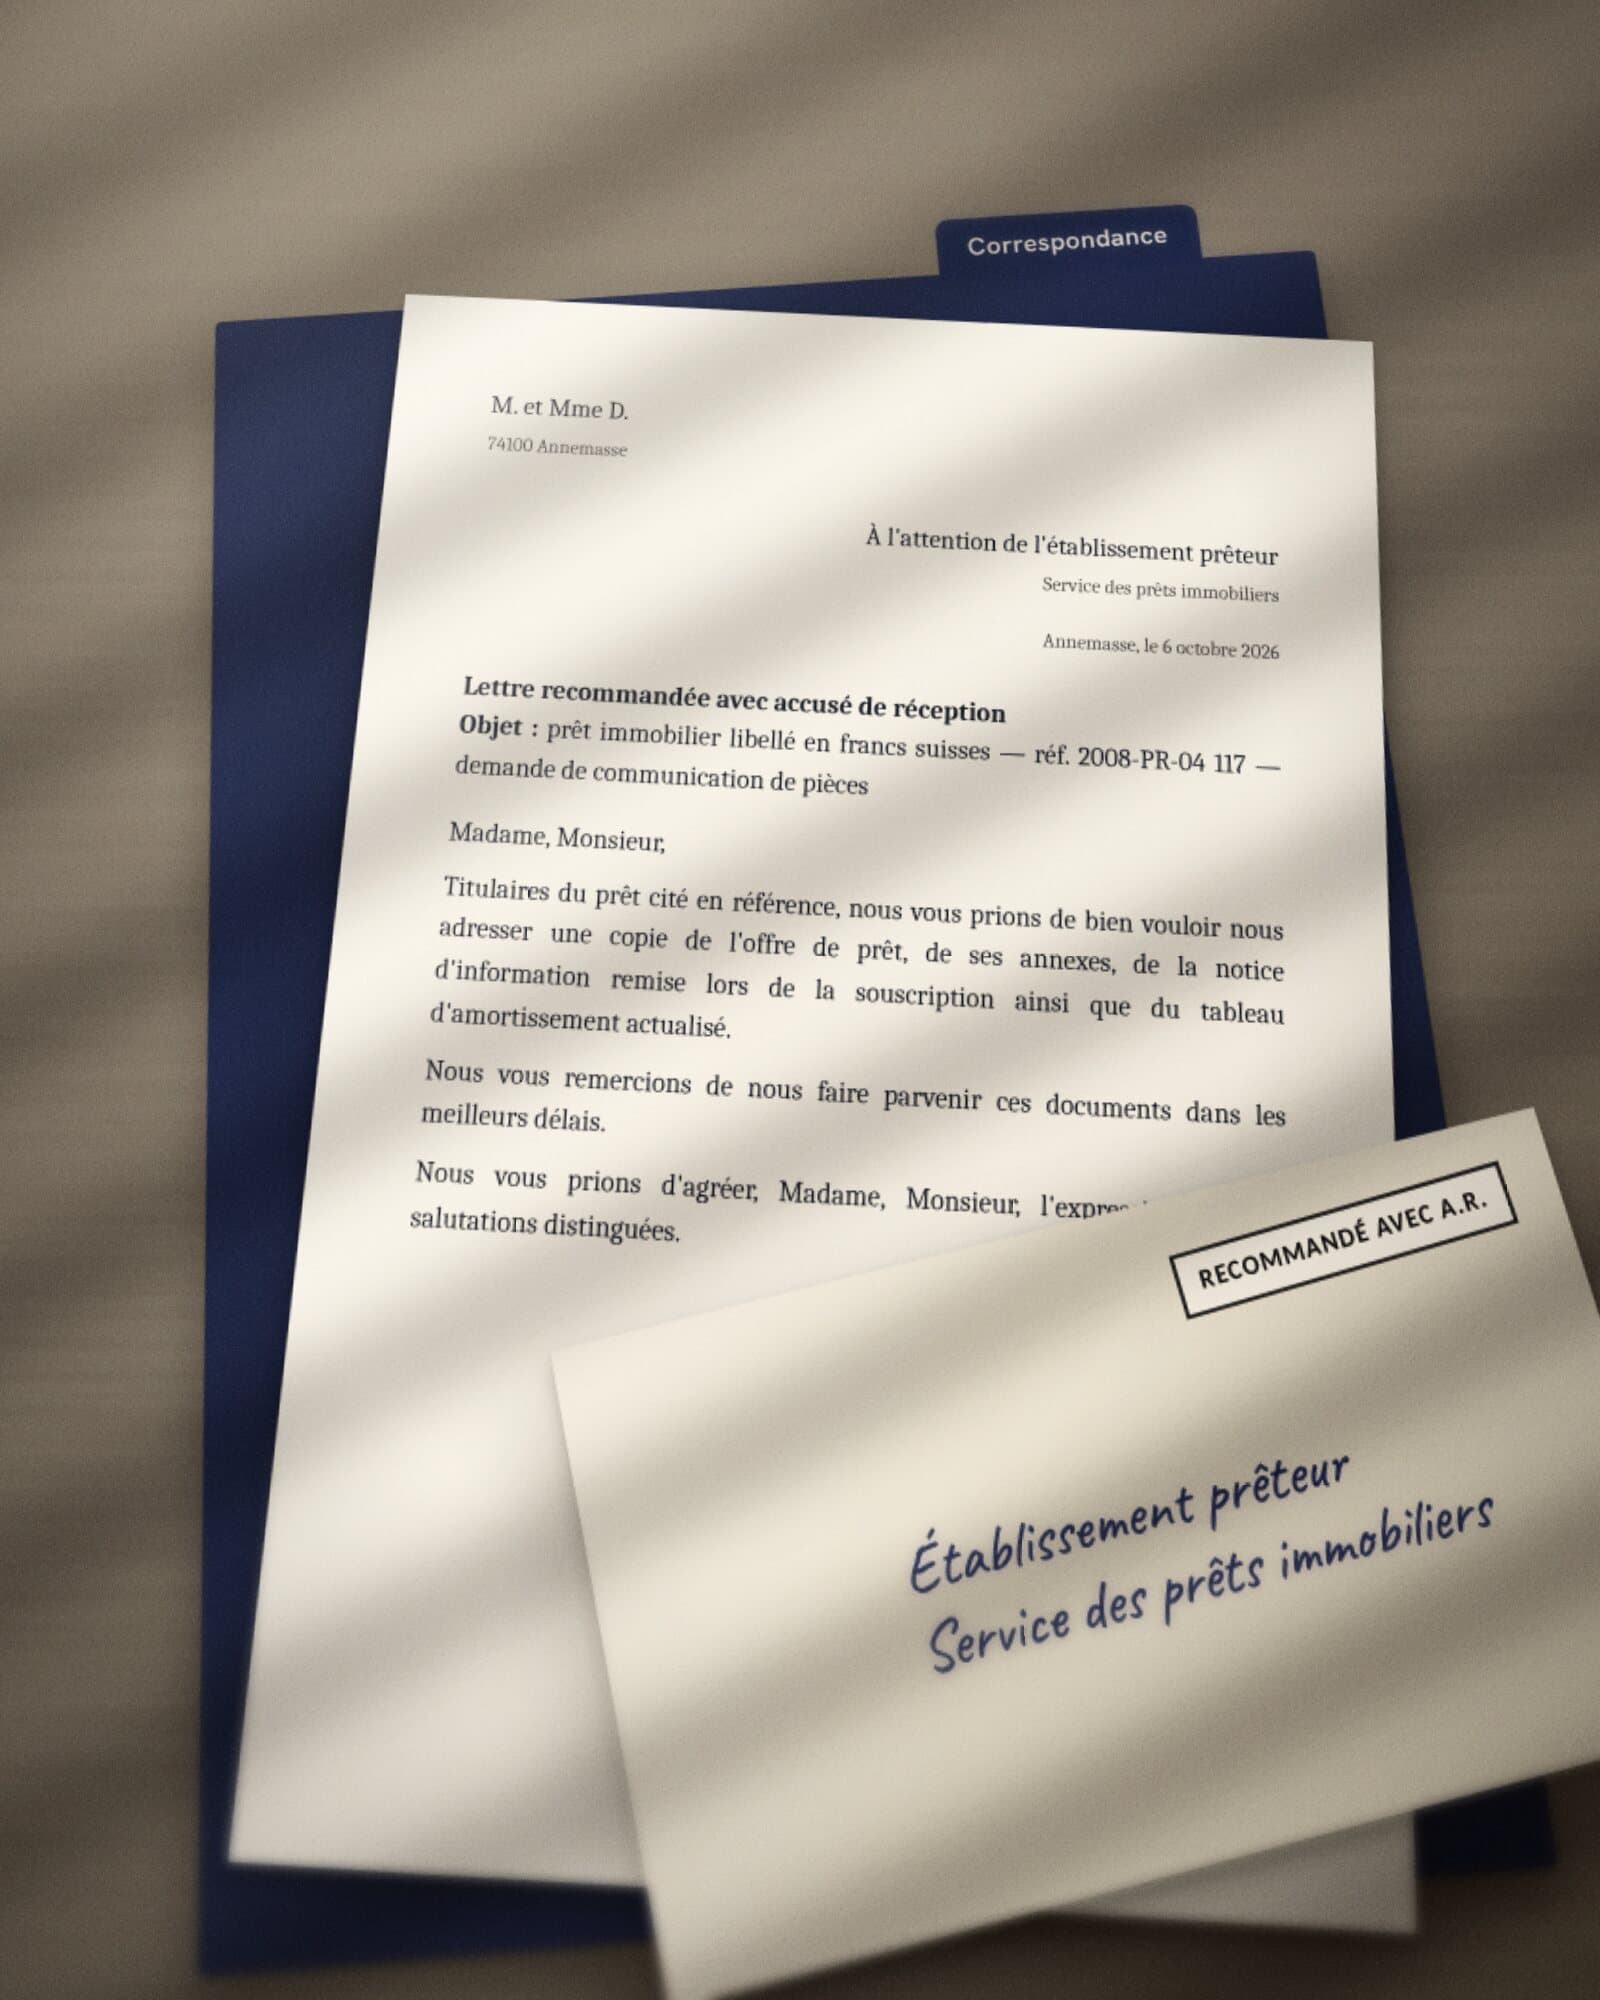
Avoir remboursé son prêt, à son terme ou par anticipation, ou avoir revendu le bien financé, n'empêche pas en principe de demander que la clause abusive soit réputée non écrite : cette demande n'est pas soumise à la prescription quinquennale (Cass. 1re civ., 30 mars 2022, n° 19-17.996). La protection contre les clauses abusives ne se limite pas, en effet, à la durée d'exécution du contrat (CJUE, 9 juillet 2020, Raiffeisen Bank et BRD Groupe Société Générale, C-698/18 et C-699/18).
Les restitutions suivent la règle du point de départ décrite plus haut. Pour un prêt soldé de longue date, la question doit néanmoins être examinée avec soin, au vu des dates du dossier.
L'analyse repose alors sur les documents conservés : offre de prêt, tableaux d'amortissement, relevés, décompte de remboursement anticipé, acte de vente du bien.
Pourquoi ne pas attendre ?
Même lorsqu'aucun délai n'enferme la demande principale, attendre a un coût :
- le délai de l'action en responsabilité continue de courir ;
- les documents se perdent, et la preuve de ce qui a été remis à la signature devient plus difficile à établir ;
- pour un prêt en cours, chaque échéance payée pendant que le franc reste fort s'ajoute au surcoût ;
- la jurisprudence évolue, et une solution d'aujourd'hui peut être précisée demain.
La banque peut soulever la prescription ; c'est au juge d'en décider, au vu des dates de votre dossier. Le diagnostic fait le point sur les délais qui s'appliquent au vôtre.
Votre prêt peut-il être analysé ?
Une minute
Votre prêt est ancien, ou déjà remboursé ?
Le diagnostic vérifie, à partir de vos documents et de leurs dates, ce qui peut encore être demandé, sous 48 à 72 heures. Aucune démarche n'est engagée à ce stade.
Diagnostic 300 € TTC. Honoraire de résultat : 9,6 % TTC des sommes récupérées, uniquement si vous récupérez une somme. Voir les tarifs