Plusieurs milliers d'emprunteurs concernés, une banque définitivement condamnée au pénal, et des droits individuels qui restent ouverts, y compris lorsque le prêt est déjà soldé : l'affaire Helvet Immo est l'une des plus connues du contentieux des prêts en francs suisses en France.
Ce qu'était ce prêt, les décisions rendues, ce que peuvent encore demander les emprunteurs, et comment reconnaître un prêt Helvet Immo.
Qu'était le prêt Helvet Immo ?
BNP Paribas Personal Finance a commercialisé en 2008 et 2009 un crédit immobilier baptisé Helvet Immo, selon UFC-Que Choisir. Les prêts examinés par la Cour de justice de l'Union européenne et par la Cour de cassation ont été acceptés en 2008 et 2009 ; ils étaient libellés en francs suisses, monnaie de compte, et remboursables en euros, monnaie de paiement (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19). L'argument commercial : profiter de taux d'intérêt plus bas en empruntant en francs suisses.
Le contrat prévoyait des échéances fixes, imputées en priorité sur les intérêts, et des clauses d'allongement du prêt et d'augmentation des mensualités (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-609/19). Avec la baisse de l'euro face au franc suisse, ce mécanisme a pu alourdir fortement le capital restant dû en euros. Le cœur du problème juridique tient à l'information donnée sur ce risque. Le fonctionnement général de ces prêts est expliqué sur la page Notre méthode.
Les décisions rendues
- 2020Tribunal correctionnel de Paris
- 2021Cour de justice de l'UE
- 2022Cour de cassation
- 2023Cour d'appel de Paris
- 2025Cour de cassation
26 février 2020 : la condamnation pénale en première instance
Le tribunal judiciaire de Paris, statuant en matière correctionnelle, déclare BNP Paribas Personal Finance coupable de pratiques commerciales trompeuses dans la commercialisation des prêts Helvet Immo (T. corr. Paris, 26 février 2020 (Helvet Immo)), et la condamne à 187 500 € d'amende, selon Allnews.
10 juin 2021 : les arrêts de la Cour de justice de l'Union européenne
Saisie par des juridictions françaises, la Cour de justice rend deux arrêts sur ces prêts. Elle juge que la demande en constatation du caractère abusif d'une clause ne peut être soumise à un délai de prescription, que la preuve du caractère clair et compréhensible ne peut incomber au consommateur, et que des clauses faisant porter sur lui un risque de change non plafonné sont susceptibles de créer un déséquilibre significatif (C-776/19 à C-782/19 ; C-609/19). Voir aussi Le déséquilibre contractuel.
« le professionnel est, en principe, tenu de justifier devant le juge de la bonne exécution de ses obligations précontractuelles et contractuelles »
Mars et avril 2022 : le volet civil devant la Cour de cassation
La Cour de cassation tire les conséquences de ces arrêts. Le 30 mars 2022, elle juge que la demande tendant à faire réputer non écrite une clause abusive n'est pas soumise à la prescription quinquennale, et que la banque devait fournir des informations suffisantes et exactes sur le risque de change pendant toute la durée du contrat (Cass. 1re civ., 30 mars 2022, n° 19-17.996). Le 20 avril 2022, elle ajoute que le caractère abusif ne peut être écarté au motif que les variations de change jouent dans les deux sens, ou que l'emprunteur pouvait demander la conversion en euros tous les trois ans (Cass. 1re civ., 20 avril 2022, n° 19-11.599).
28 novembre 2023 : la condamnation confirmée en appel
La chambre des appels correctionnels de la cour d'appel de Paris confirme la culpabilité de BNP Paribas Personal Finance et la condamne à indemniser les parties civiles du préjudice financier né de l'exécution des prêts, selon les arrêts de la Cour de cassation du 5 novembre 2025 (Cass. 1re civ., 5 novembre 2025, n° 24-22.303). Cet arrêt est définitif, comme le rappelle la Cour de cassation (Cass. 1re civ., 5 novembre 2025, n° 24-20.513). Selon UFC-Que Choisir, la cour d'appel a confirmé l'amende maximale de 187 500 € et porté le montant total des dommages et intérêts de 140 à 200 millions d'euros, en ajoutant le préjudice moral aux pertes financières.
5 novembre 2025 : indemnisation pénale et restitutions
Lorsqu'un prêt Helvet Immo est annulé, la somme allouée par le juge pénal au titre du préjudice financier se déduit de ce que la banque doit restituer, lorsqu'elle a le même effet que cette restitution (Cass. 1re civ., 5 novembre 2025, n° 24-22.303 ; Cass. 1re civ., 5 novembre 2025, n° 24-20.513). Une demande de réparation d'un préjudice qui subsisterait reste possible selon le droit commun.
« Outre les restitutions consécutives à l'annulation du contrat, la partie lésée peut demander réparation du préjudice subsistant dans les conditions du droit commun de la responsabilité extracontractuelle. »
Chacune de ces décisions a sa fiche : arrêts de la Cour de justice C-609/19 et C-776/19, arrêts de la Cour de cassation du 30 mars 2022, du 20 avril 2022 et du 5 novembre 2025 (n° 24-22.303 et n° 24-20.513). L'ensemble des décisions relatives aux prêts en francs suisses est recensé sur la page Jurisprudence.
Vous avez un prêt en francs suisses ? Faites le test en 1 minute
Que peut-on obtenir aujourd'hui ?
La condamnation pénale ne règle pas, à elle seule, la situation de chaque emprunteur : elle n'a indemnisé que les parties civiles. L'indemnisation individuelle passe par une action civile ou, pour certains emprunteurs, par l'accord conclu entre l'association CLCV et BNP Paribas Personal Finance, selon l'Institut national de la consommation. Le volet civil, propre à chaque contrat, reste ouvert.
L'accord entre la CLCV et BNP Paribas Personal Finance
Le 2 janvier 2024, l'association CLCV a annoncé un accord amiable avec BNP Paribas Personal Finance pour les emprunteurs Helvet Immo dont les prêts ont été souscrits en 2008 et 2009, soit environ 4 400 emprunteurs selon la CLCV (CLCV). Son communiqué ne donne ni montant ni échéance, et nous n'avons trouvé aucune date limite publique pour cette offre.
Le seul chiffre officiel connu est la provision de 221 millions d'euros passée par BNP Paribas fin 2023 (MoneyVox). La fourchette de 400 à 600 millions d'euros parfois citée n'est pas un chiffre officiel : c'est l'estimation d'une source citée par l'AFP (MoneyVox).
Hors de cet accord, le volet civil, propre à chaque contrat, peut permettre :
- de faire déclarer abusive la clause de change, qui est alors réputée non écrite ; si le contrat ne peut subsister sans elle, il peut être annulé, comme l'ont été les prêts en cause dans les arrêts du 5 novembre 2025 ;
- des restitutions réciproques : l'emprunteur restitue le capital reçu, en euros, et la banque les sommes perçues (intérêts, amortissements, frais), les deux dettes se compensant (Cass. 1re civ., 12 juillet 2023, n° 22-17.030) ;
- la réparation d'un préjudice moral : la cour d'appel de Paris l'a ajouté aux pertes financières le 28 novembre 2023, selon UFC-Que Choisir ;
- d'agir même si le prêt est soldé : la demande en constatation du caractère abusif n'est pas prescrite, et la demande de restitution se prescrit par cinq ans à compter de la décision qui constate l'abus (voir Dans quels délais agir).
Le résultat n'est pas toujours favorable à l'emprunteur : dans l'une des affaires jugées le 5 novembre 2025, après compensation et déduction de l'indemnité pénale, c'est l'emprunteur qui restait devoir 120 157,42 € à la banque. Le mécanisme et ses ordres de grandeur sont détaillés dans l'article Annulation d'un prêt en francs suisses : combien puis-je espérer récupérer ?
Attention aux propositions amiables
Certaines banques proposent des arrangements directement à leurs clients. Ces propositions peuvent comporter une renonciation à agir en justice. Avant d'accepter quoi que ce soit, faites analyser votre situation : l'enjeu d'une telle renonciation se mesure au regard de votre contrat et des sommes en cause. Une démarche amiable n'est pas à écarter pour autant ; elle gagne à être menée sur la base d'un chiffrage.
Comment identifier un prêt Helvet Immo ?
Un prêt Helvet Immo présente en général les caractéristiques suivantes :
- il a été souscrit en 2008 ou 2009, comme les prêts examinés par les juridictions ;
- il est libellé en francs suisses et remboursable en euros ;
- il provient de BNP Paribas Personal Finance ;
- l'offre de prêt ne comporte pas de simulation chiffrée du risque de change sur toute la durée.
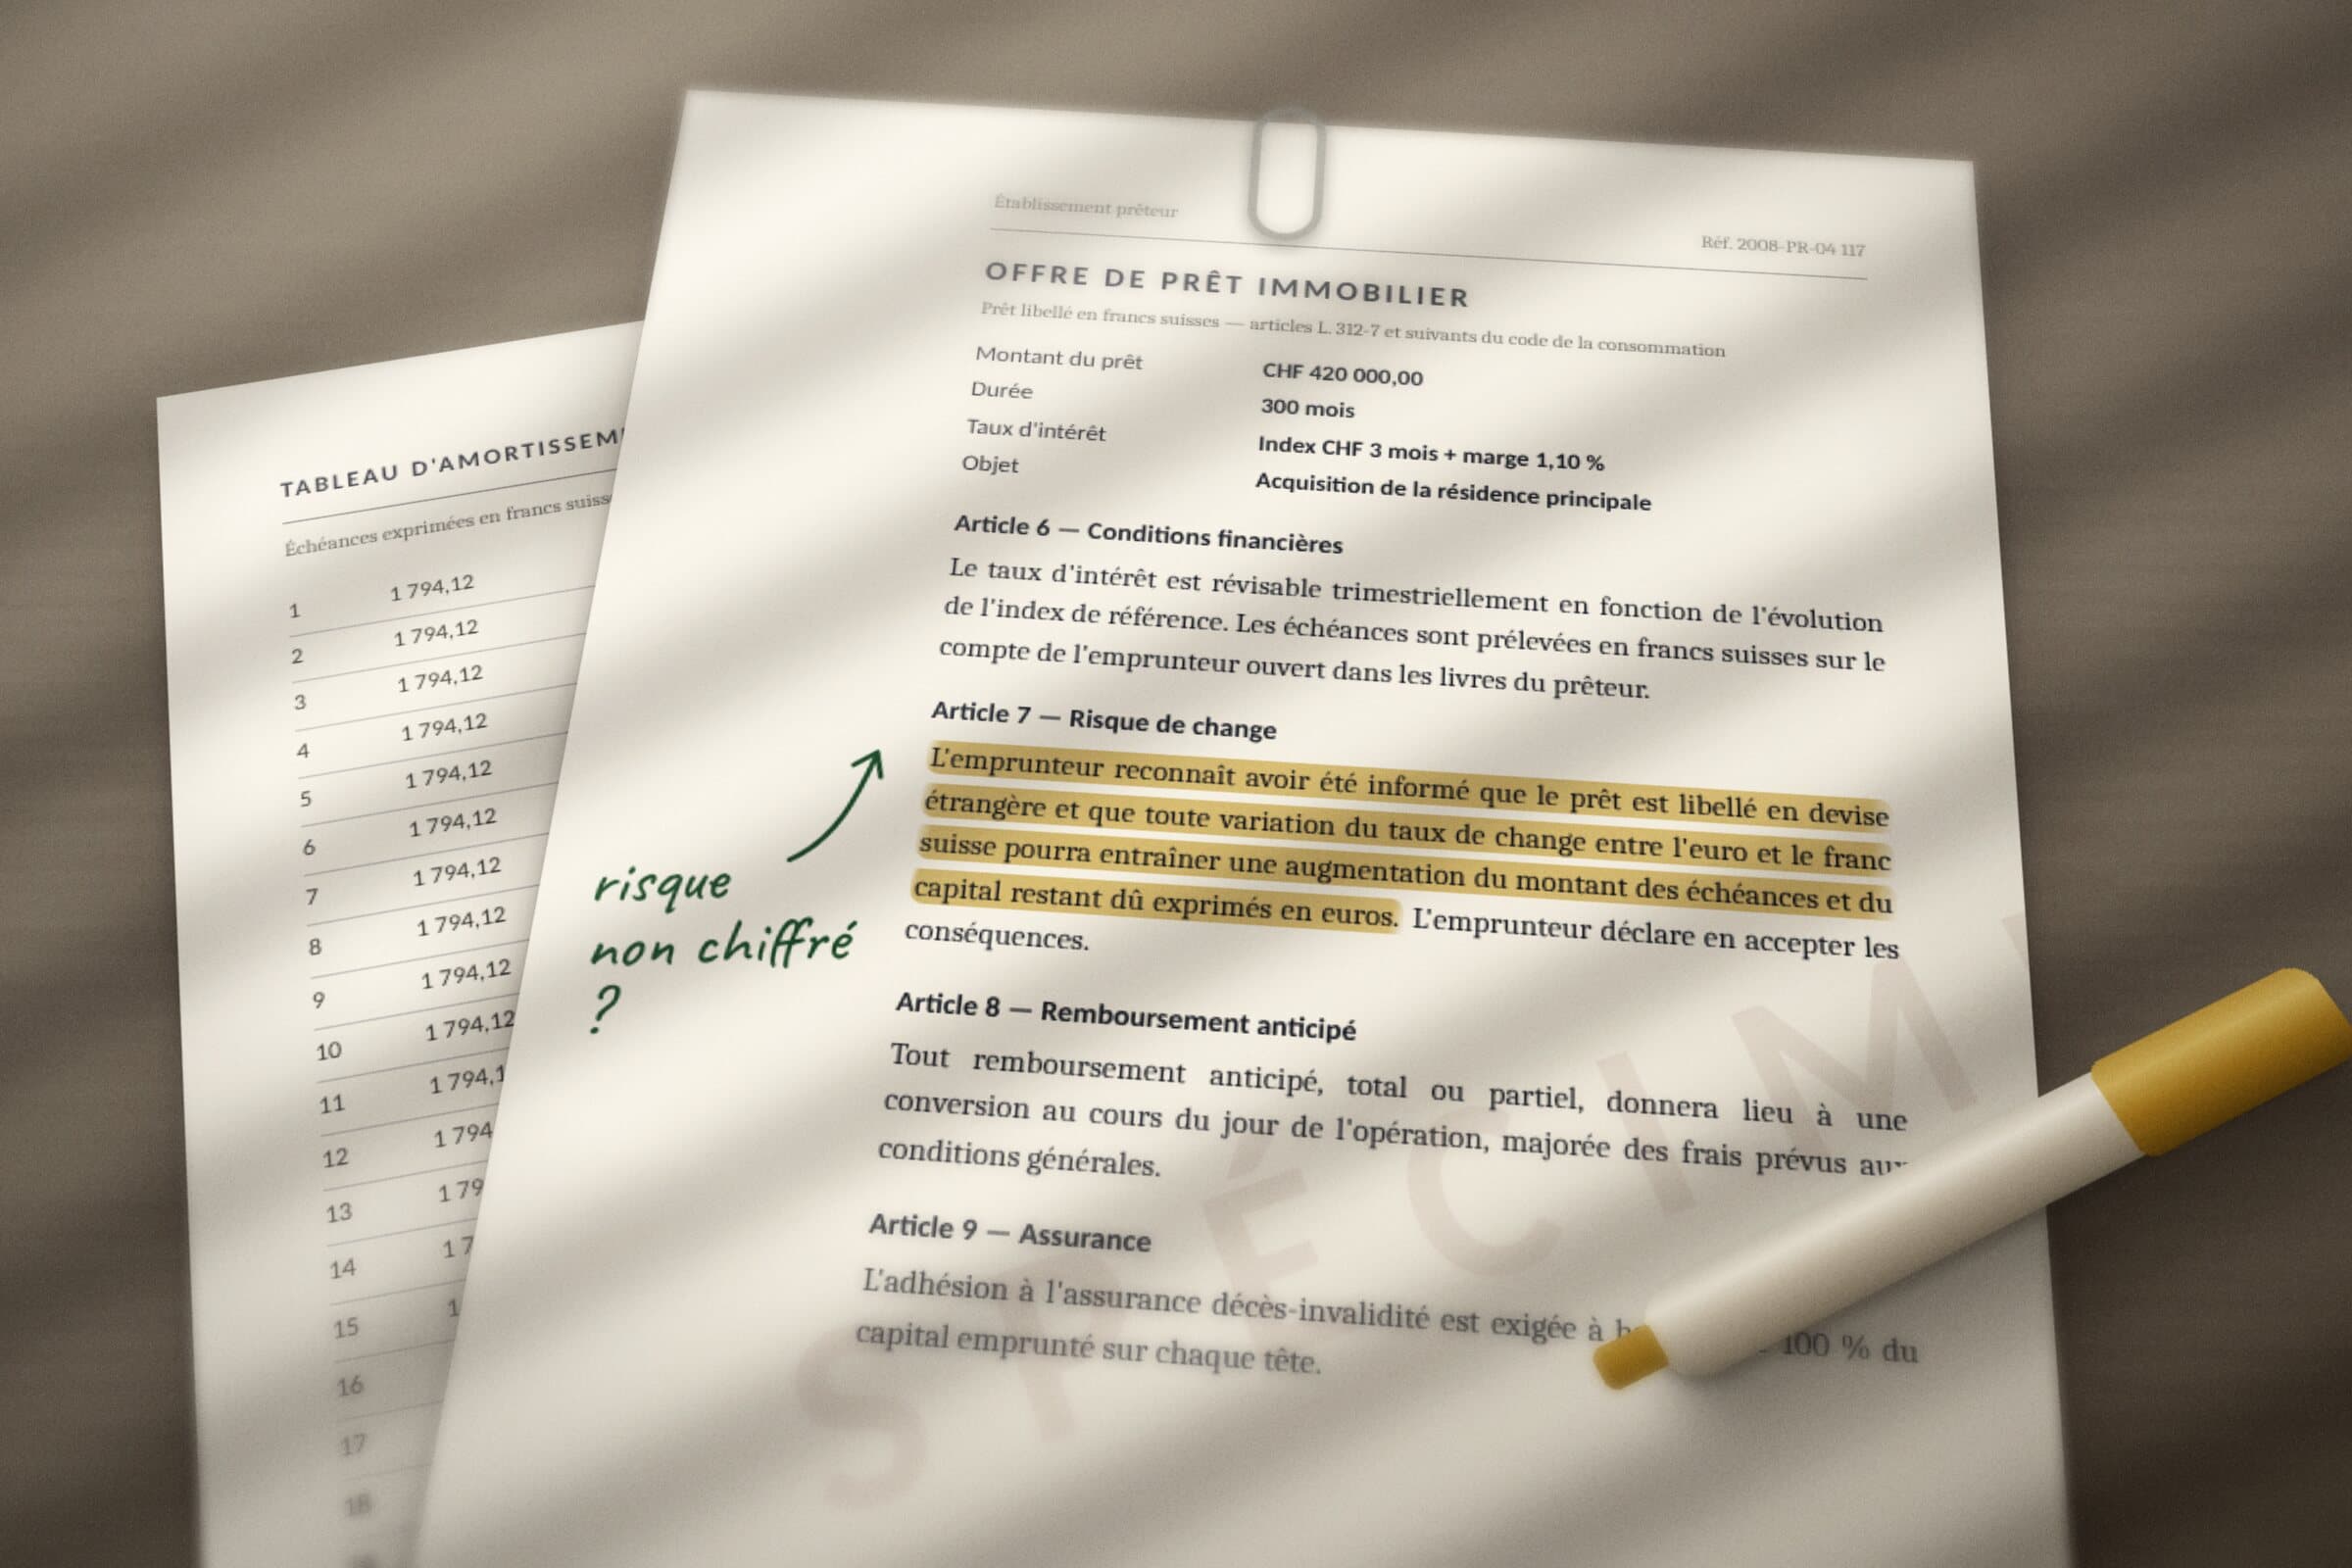
Si votre prêt présente ces caractéristiques, l'analyse commence par l'offre de prêt, le tableau d'amortissement et les documents remis à la signature : voir l'article avant d'agir, sachez exactement où vous en êtes. Si une action est envisageable, elle est conduite par l'avocat partenaire ; aucun résultat ne peut être garanti à l'avance.