Les prêts libellés en devises étrangères, notamment en francs suisses, sont soumis à des obligations particulières d'information. Elles visent à protéger les emprunteurs contre des risques économiques qu'ils ne peuvent pas anticiper sans une information claire : au premier rang, le risque de change, c'est-à-dire l'effet d'une variation du taux entre l'euro et la devise du prêt sur ce qu'il reste à rembourser.
Ces obligations ne tiennent pas dans un texte unique. Elles combinent le droit des clauses abusives, d'origine européenne, des règles propres aux prêts en devises et des devoirs dégagés par la jurisprudence. Voici lesquelles, d'où elles viennent, et ce qu'entraîne leur méconnaissance.
Quelles obligations pour les banques ?
Les prêteurs doivent respecter plusieurs obligations d'information, d'origine légale et jurisprudentielle.
Une information suffisante et exacte
La banque doit présenter clairement les risques liés à la variation des taux de change, sans se limiter à des mentions générales. Pour un prêt libellé en devise et remboursable en euros, elle doit fournir à l'emprunteur des informations suffisantes et exactes pour comprendre le fonctionnement concret du mécanisme et évaluer le risque de conséquences économiques négatives, potentiellement significatives, pendant toute la durée du contrat (Cass. 1re civ., 30 mars 2022, n° 19-17.996).
Pour les prêts conclus avant le 1er octobre 2016, la Cour de cassation fonde cette obligation sur l'ancien article 1147 du code civil, relatif à la responsabilité contractuelle ; pour les contrats plus récents, le devoir général d'information précontractuelle figure à l'article 1112-1 du code civil.
Une information comprise par un consommateur moyen
La transparence s'apprécie au regard d'un consommateur moyen : il doit savoir que la devise peut monter ou baisser, et pouvoir évaluer les conséquences économiques, potentiellement significatives, de la clause sur ses obligations. Il doit être clairement informé qu'il s'expose à un risque de change qu'il lui sera peut-être difficile d'assumer si la monnaie de ses revenus se déprécie (CJUE, 20 septembre 2017, Andriciuc, C-186/16).
Une mise en garde
Distinct de l'obligation d'information, le devoir de mise en garde de la banque est aussi invoqué dans ces dossiers : l'un des arrêts du 9 juillet 2025 renvoie ainsi une affaire devant la cour d'appel de Metz sur ce point (Cass. 1re civ., 9 juillet 2025, n° 24-19.647). L'action fondée sur un manquement à ce devoir se prescrit par cinq ans à compter du premier incident de paiement (Cass. 1re civ., 1er mars 2023, n° 21-20.260).
Des clauses claires et compréhensibles
Les clauses relatives au risque de change doivent permettre à l'emprunteur d'évaluer concrètement leurs effets possibles. La directive 93/13/CEE exige que les clauses soient rédigées de façon claire et compréhensible (article 5), et la Cour de justice de l'Union européenne juge que cette exigence ne se limite pas à la clarté grammaticale : le contrat doit exposer le fonctionnement concret de la conversion, pour que le consommateur puisse en évaluer les conséquences économiques (CJUE, 30 avril 2014, Kásler, C-26/13).
« L'exigence de transparence des clauses contractuelles posée par la directive 93/13 ne saurait donc être réduite au seul caractère compréhensible sur les plans formel et grammatical de celles-ci. »
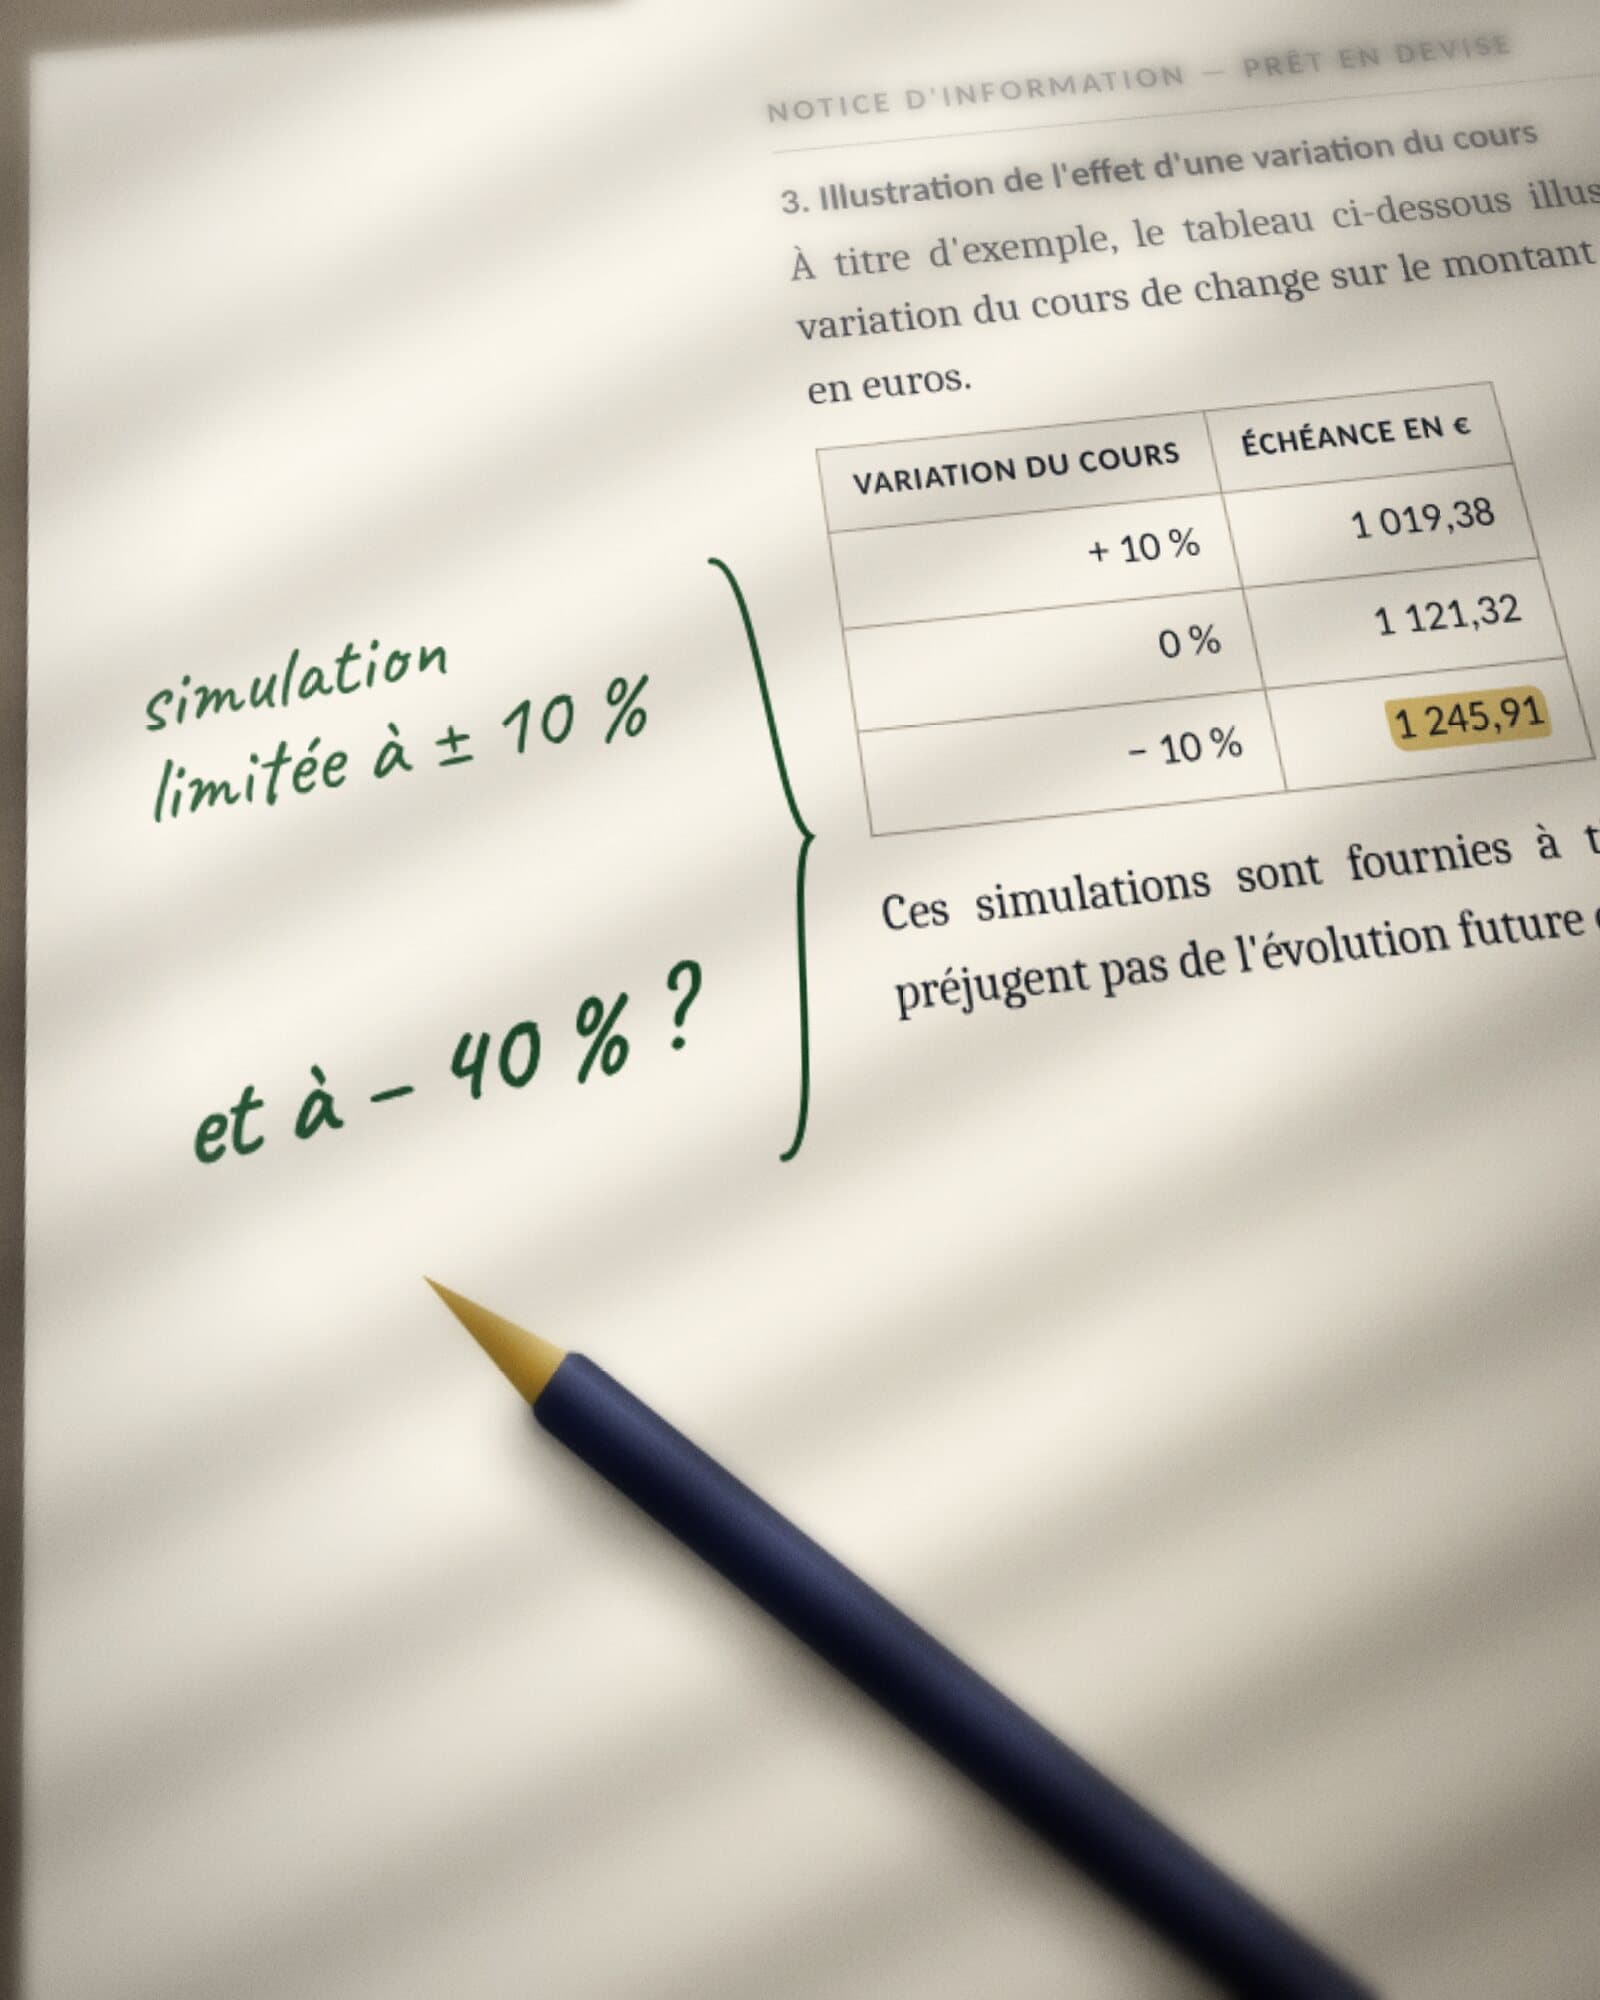
Les simulations chiffrées n'y suffisent que si elles reposent sur des données suffisantes et exactes : des informations, même nombreuses, fondées sur l'hypothèse d'une parité stable ne satisfont pas l'exigence de transparence (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19).
Des règles propres aux prêts en devises
Depuis le 28 juillet 2013, le code de la consommation encadre spécifiquement les prêts libellés dans une devise autre que l'euro (ancien article L. 312-3-1 du code de la consommation, aujourd'hui article L. 313-64 du code de la consommation) : un particulier ne peut en principe y souscrire que s'il déclare percevoir principalement ses revenus, ou détenir un patrimoine, dans cette devise, et le prêteur doit l'informer des risques et des possibilités de conversion en euros. La directive 2014/17/UE a ajouté, à son article 23, un droit de conversion ou d'autres modalités limitant le risque de change, ainsi qu'un avertissement de l'emprunteur lorsque la variation du taux dépasse 20 %.
Ces règles ne s'appliquent pas aux prêts conclus avant leur entrée en vigueur ; la directive exclut les crédits en cours au 21 mars 2016. Les prêts en francs suisses des années 2000 relèvent donc principalement du droit des clauses abusives et de l'obligation d'information dégagée par la jurisprudence.
D'où viennent ces exigences ?
Elles découlent de la jurisprudence française récente, mais aussi et d'abord de la jurisprudence de la Cour de justice de l'Union européenne, qui interprète la directive 93/13/CEE. Le caractère abusif d'une clause s'apprécie au moment de la conclusion du contrat, en tenant compte des circonstances que la banque pouvait connaître, notamment de son expertise sur les variations des taux de change (CJUE, 20 septembre 2017, Andriciuc, C-186/16).
Dans les litiges relatifs aux prêts Helvet Immo, la Cour de justice a ajouté que la preuve du caractère clair et compréhensible d'une clause ne peut incomber au consommateur (CJUE, 10 juin 2021, BNP Paribas Personal Finance, C-776/19 à C-782/19). La Cour de cassation applique ces critères aux prêts souscrits en France depuis 2022 : voir l'article état de la jurisprudence 2025.
Quelles sanctions en cas de manquement ?
Un défaut d'information, ou une information lacunaire, peut entraîner plusieurs conséquences :
- la clause abusive est écartée : réputée non écrite, elle cesse de produire effet (ancien article L. 132-1 du code de la consommation, aujourd'hui article L. 241-1 du code de la consommation) ;
- l'annulation du contrat, lorsque celui-ci ne peut subsister sans la clause écartée, suivie de restitutions réciproques (CJUE, 3 octobre 2019, Dziubak, C-260/18 ; Cass. 1re civ., 12 juillet 2023, n° 22-17.030) ;
- la responsabilité de la banque et des dommages-intérêts, en cas de manquement à son obligation d'information ou de mise en garde, à condition de démontrer un préjudice (Cass. 1re civ., 9 juillet 2025, n° 24-18.018).
L'annulation pour dol, en revanche, suppose un manquement intentionnel de la banque, plus difficile à établir (Cass. 1re civ., 20 avril 2022, n° 19-11.599). Aucune de ces sanctions n'est automatique : elles supposent une décision de justice, ou un accord avec la banque, et s'apprécient au cas par cas. Elles sont détaillées sur les pages L'obligation d'information de la banque sur le risque de change et Les clauses abusives dans les prêts en francs suisses.
Ce qu'il faut retenir
L'exigence de transparence imposée aux banques est devenue stricte. Pour un emprunteur, comprendre ces obligations permet de mieux préparer une éventuelle action, en phase amiable comme contentieuse. Le premier réflexe consiste à retrouver l'offre de prêt, la notice et les simulations remises à la signature : voir les documents à réunir dans l'article Prêt en francs suisses : avant d'agir, sachez exactement où vous en êtes.